【2026年版】新築建売の住宅ローン控除|買う前に確認したい5つのポイント
最終更新日:2026年8月
2026年に新築建売へ入居するなら、住宅ローン控除は物件を決める前に確認しておきたい制度です。この記事では、対象になる住宅の省エネ性能、借入限度額、子育て・若者夫婦世帯の上乗せ、手続きを、新築建売を検討する方に絞って整理します。
2026年度の改正はすでに成立しており、制度は2030年末まで延長されました。
ただし、同じ新築建売でも性能や入居時期によって扱いが変わります。
契約前に販売会社へ確認する項目を、最後にまとめました。
ポイント1|住宅ローン控除は、2026年入居から2030年入居まで使える制度です
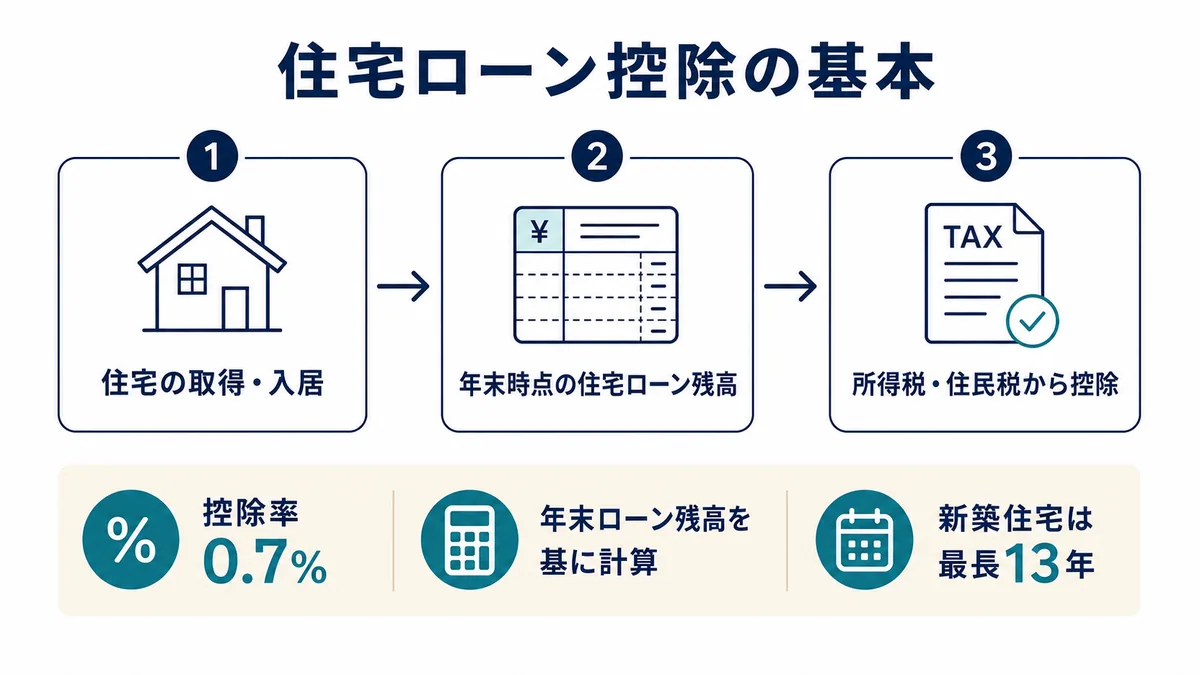
住宅ローン控除は、一定の条件を満たしてマイホームを取得し、10年以上の住宅ローンを利用した場合に、年末のローン残高などを基に所得税・住民税から控除を受ける仕組みです。
控除率は0.7%です。
国土交通省によると、2026年1月1日から2030年12月31日までに入居する場合が今回の延長措置の対象です。
入居日ではなく契約日だけで判断しないことが大切です。
ポイント2|新築建売は、省エネ性能で借入限度額が変わります
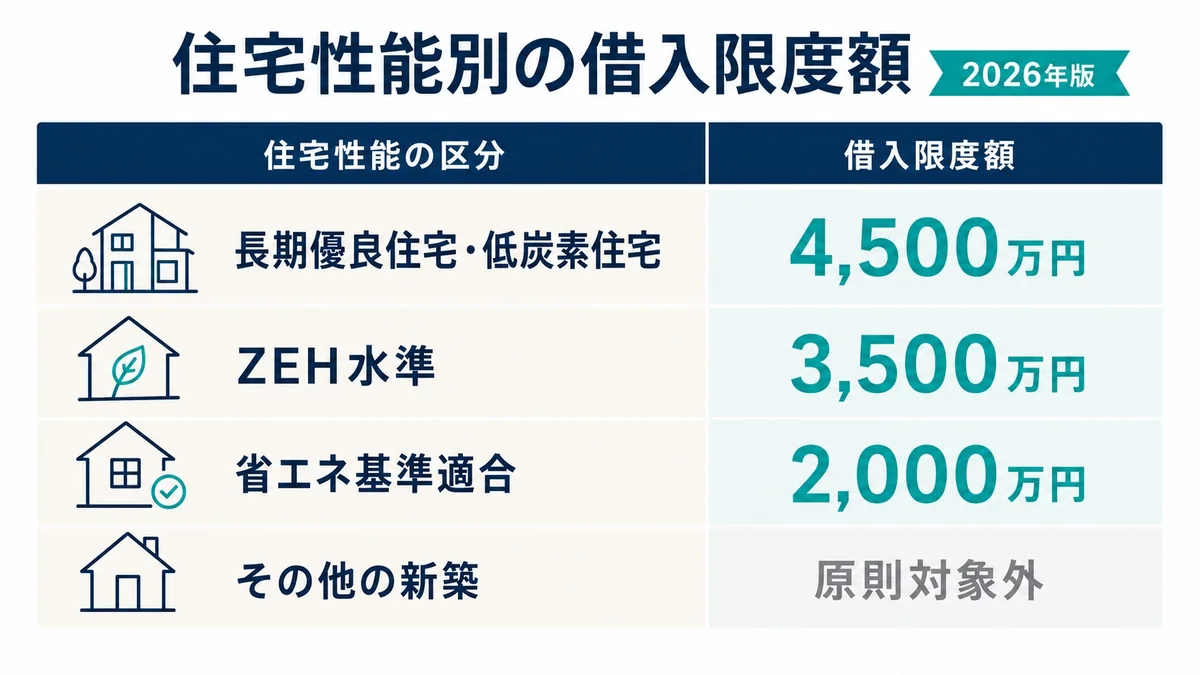
2026年・2027年に入居する新築住宅では、性能区分によって借入限度額と控除期間が異なります。
上限額を先に見ると、長期優良住宅・低炭素住宅は4500万円、ZEH水準省エネ住宅は3500万円、省エネ基準適合住宅は2000万円です。
いずれも控除期間は13年です。
一方で、その他の新築住宅は原則として対象外です。省エネ基準適合住宅は2028年以降の入居では原則対象外ですが、2027年末までの建築確認など、経過措置に当たる場合があります。
広告の「省エネ住宅」という言葉だけで決めず、住宅ローン控除に必要な証明書が出せるかを確認してください。
ポイント3|子育て世帯・若者夫婦世帯は、上乗せ枠を確認します
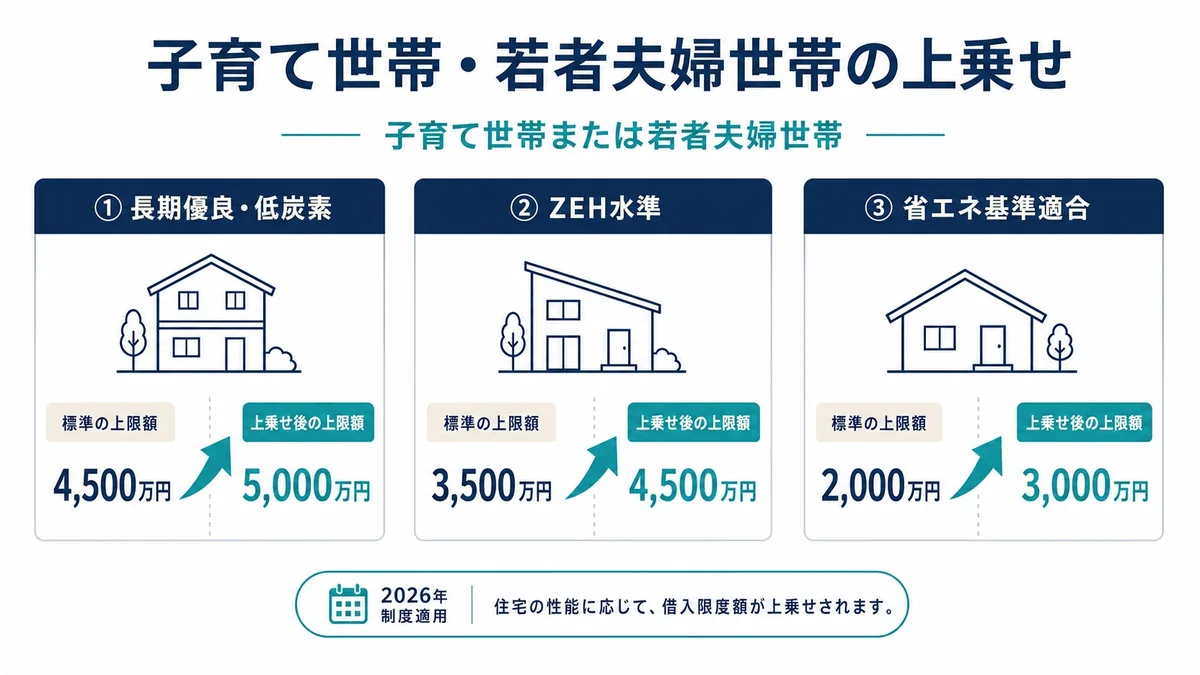
子育て世帯・若者夫婦世帯には上乗せがあります。認定住宅は5000万円、ZEH水準省エネ住宅は4500万円、省エネ基準適合住宅は3000万円が借入限度額です。
対象となるのは、19歳未満の扶養親族がいる方、または夫婦のいずれかが40歳未満の方などです。
ペアローンの場合も、所得要件は夫婦合算ではなく、それぞれで判断されます。
家族構成や持分の組み方で結論が変わることがあるため、住宅ローンの申込み前に金融機関・税理士へ確認してください。
中古住宅を検討している場合は、対象期間や子育て世帯の扱いが新築建売と異なります。2026年住宅ローン控除の変更点(中古住宅の子育て特例を含む)で確認してください。
新築建売のご相談で、私が先に確認していること
物件広告に「省エネ」と書かれていても、控除に必要な証明書や登記上の面積まで揃うとは限りません。
購入申込みの前に、販売会社へ確認する項目と資金計画を一緒に整理しています。
価格交渉を含めた購入判断の実例は、新築建売の値引き交渉で確認しているタイミングでも紹介しています。物件探しから契約までの流れは、新築建売住宅の探し方から契約までの流れをご覧ください。
ポイント4|床面積・所得・入居時期の条件も見落とせません
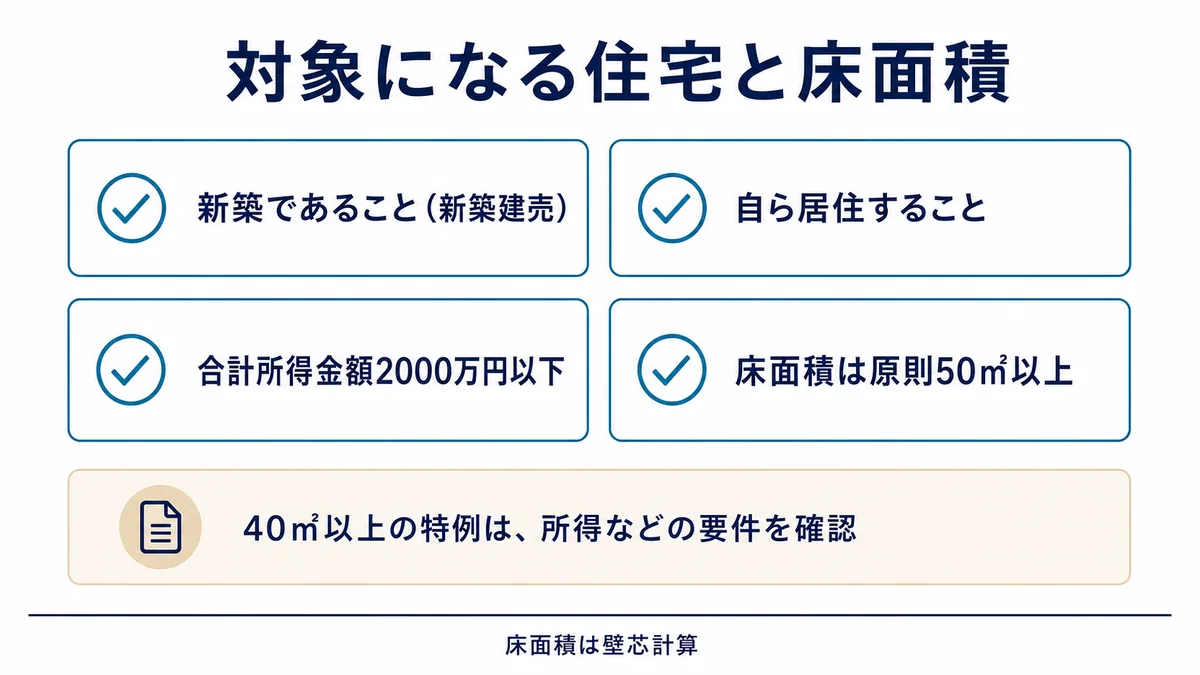
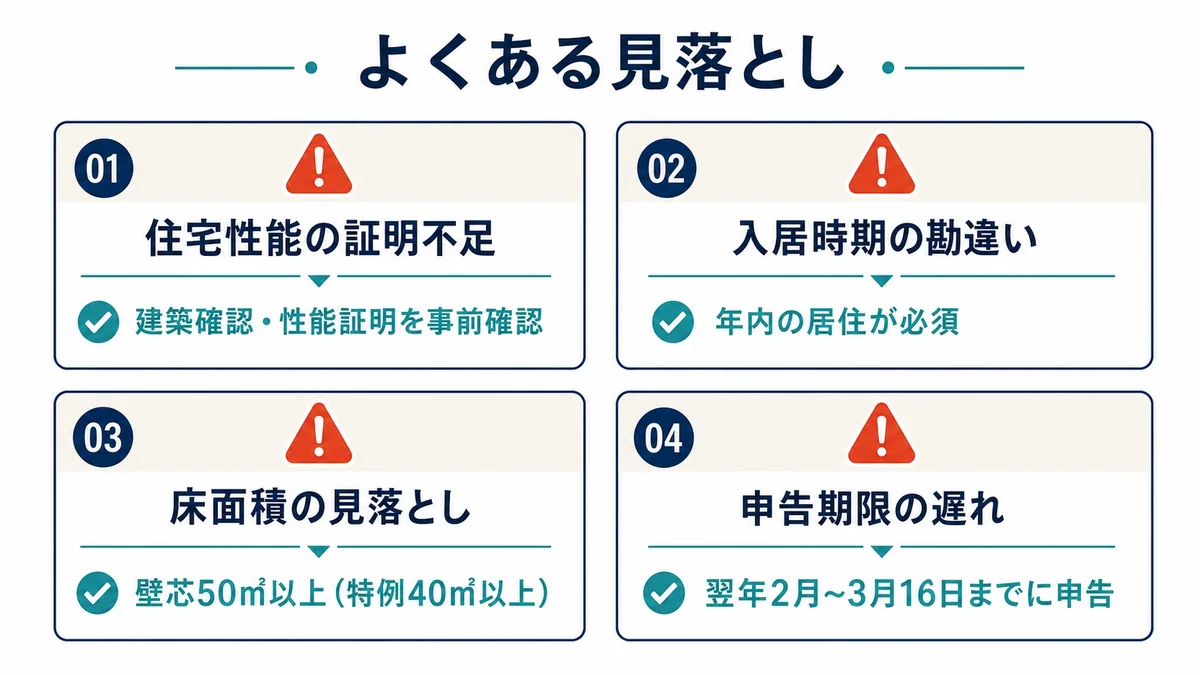
主な条件は、自己居住用であること、住宅ローンの返済期間が10年以上であること、取得後6か月以内に入居して引き続き住むこと、控除を受ける年の合計所得金額が2000万円以下であることです。
床面積は原則40㎡以上です。
ただし、合計所得金額が1000万円を超える方や、子育て・若者夫婦世帯の上乗せ措置を使う方は50㎡以上が必要です。
マンションでは登記上の専有部分(内法面積)で確認するため、チラシの壁芯面積とは違うことがあります。
ポイント5|初年度は確定申告。契約前から書類をそろえます
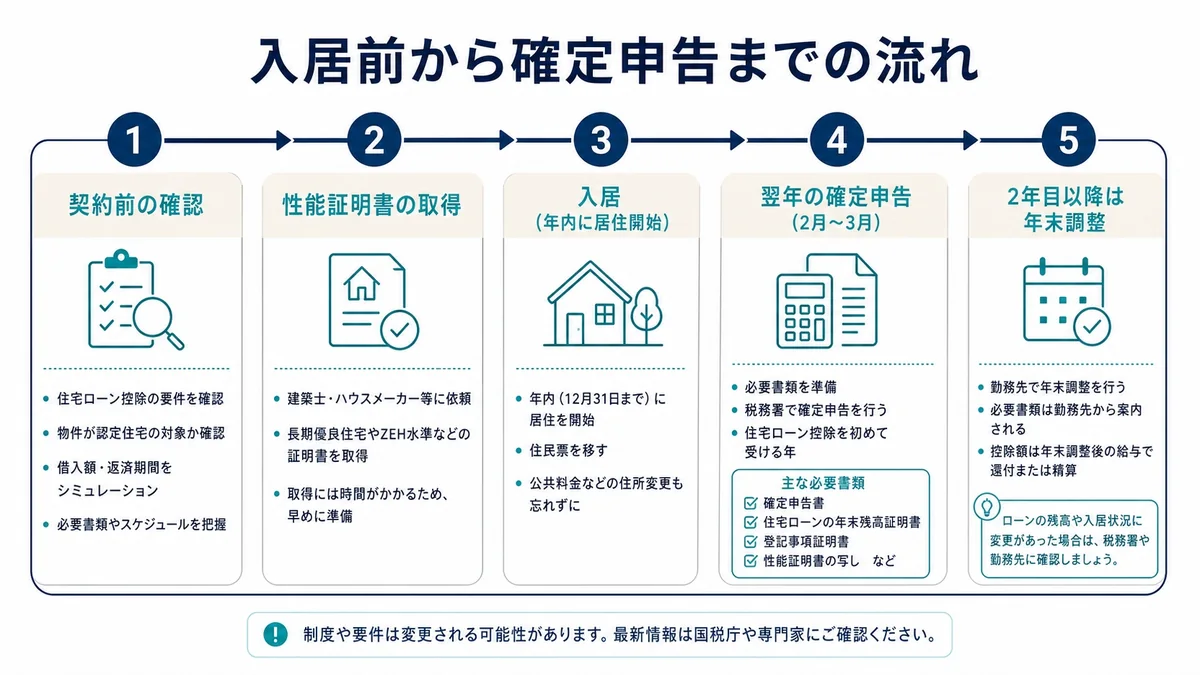
給与所得者でも、最初の年は確定申告が必要です。
2026年に入居した場合は、原則として2027年2月16日から3月15日までの申告期間に手続きします。
2年目以降は、勤務先の年末調整で手続きできる場合があります。
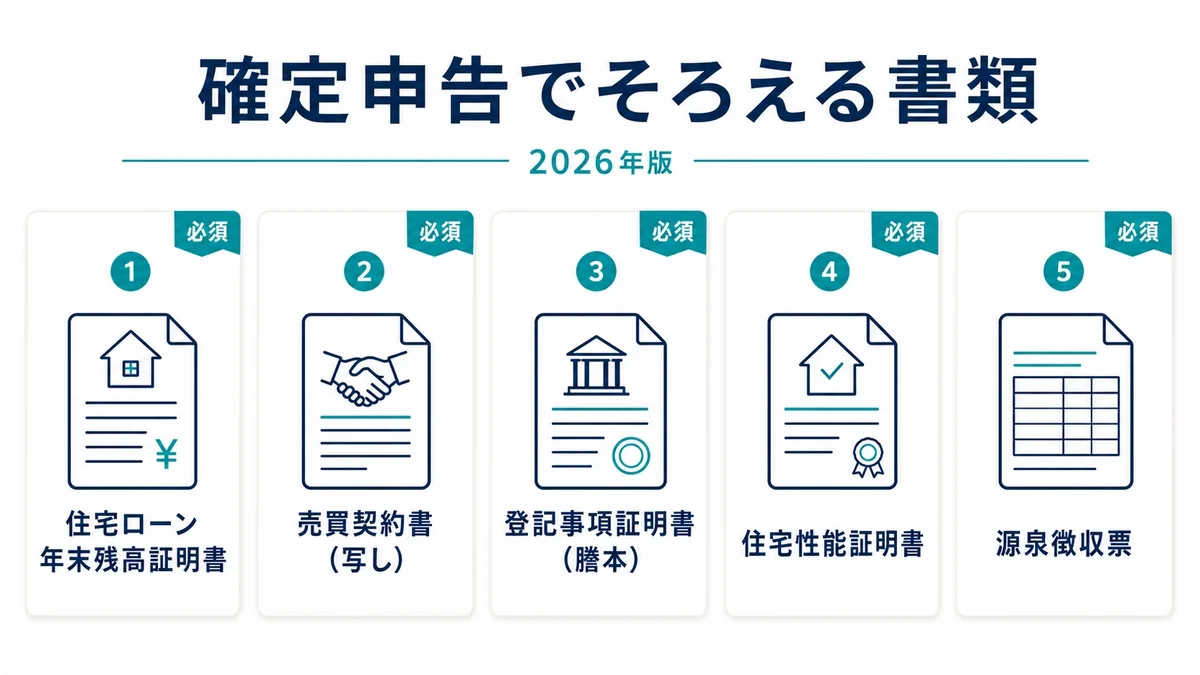
主な書類は、住宅ローン残高証明書、登記事項証明書、売買契約書の写し、住宅性能を証明する書類です。
物件によって必要書類が変わるため、引渡し時にもらう書類はまとめて保管してください。
購入前に販売会社へ確認したいこと
- この物件は、どの省エネ性能区分に当たるか
- 住宅ローン控除用の証明書を引渡し時に受け取れるか
- 登記上の床面積は何㎡か
- 入居予定日はいつか
物件価格だけで比較すると、購入後に受けられる控除まで見落としがちです。
稲沢市・一宮市で新築建売を探すときは、住宅ローンと税制も含めて、無理のない資金計画になっているか一緒に整理します。
よくある質問
- 2026年に入居する新築建売は、すべて住宅ローン控除の対象ですか?
いいえ。
省エネ性能や入居時期などの条件があります。
販売会社へ住宅ローン控除用の証明書が出せるかを確認してください。
- 子育て世帯の上乗せを使うには、床面積は何㎡必要ですか?
子育て世帯・若者夫婦世帯の上乗せ措置を使う場合は、50㎡以上が必要です。
登記上の面積で確認します。
- 確定申告はいつしますか?
-
入居した翌年に行います。たとえば2026年に入居した場合は、2027年の確定申告で手続きします。
まとめ
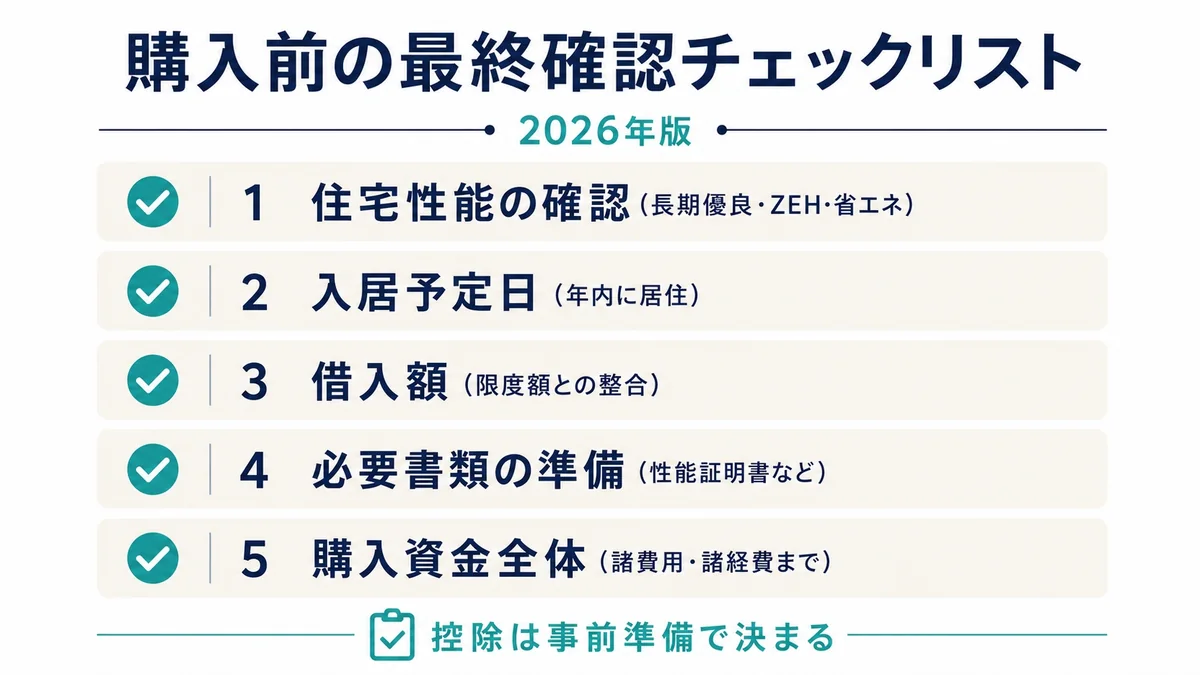
住宅ローン控除は、物件の性能、床面積、入居時期で結果が変わります。
契約前に確認しておけば、あとから「対象外だった」と慌てずに済みます。
資金計画や物件選びで迷ったら、新築建売の購入相談からご相談ください。
制度の詳細や個別の適用可否は、国税庁・国土交通省の公式情報、金融機関、税理士へご確認ください。国土交通省「住宅税制」、国税庁「マイホームを持ったとき」を参照しました。