住宅ローン返済中のマンション売却ガイド|残債確認・抵当権抹消・一括返済の流れと注意点

 相談者Aさん
「住宅ローンがまだ2500万残ってるのに、主人の転勤で急にマンション売らなきゃいけなくなったの。こんな状態で売れるのかしら」
 相談者Bさん
「うちも去年そうだったわ。ローンが残ってても売れるけど、売値から費用を引いて返済額に足りないと、その不足分を用意する必要があったのよね」
「住宅ローンがまだ残っているけど、マンションって売れるのかしら?」
「手続きはどうしたらいいんだろう?」
「気をつけるべきことはあるの?」
稲沢市で、住宅ローンを返済中のマンションやご自宅の売却を考えている方へ。
こんにちは、稲沢あんしん不動産の佐藤です。
不動産業界29年の経験から、住宅ローン返済中のマンション売却について、わかりやすく解説します。
多くの方が住宅ローン返済中の売却に不安を感じています。
しかし、結論から先にお伝えすると、住宅ローンが残っていても、マンションは売却できます。
正しい知識と適切な手続きがあれば、スムーズな売却は十分可能です。
この記事では、住宅ローン返済中のマンション売却の流れと注意点を、計算例と手続きの流れで解説していきます。
▶ まずは入門動画で、残高確認・費用込みの返済計画・銀行への早めの連絡の3点を確認してください(YT140・6分37秒)。
▶ マンション売却の詳しい流れは、こちらの動画でも解説しています(YT027・約15分)。
住宅ローン返済中でもマンションが売却できる理由

住宅ローン返済中のマンション売却は、正しい知識がないと思わぬトラブルを招きます。
確認したいのは「ローン残高」と「売却予想額から費用を引いた金額」の関係、そして「銀行手続きのタイミング」です。
例えば、ローン残高3,000万円に対して2,800万円で売れる見込みなら、差額の200万円に加えて、売却費用も用意する計画が必要です。
銀行への一括返済の申込期限や抵当権を外す書類の準備期間は、金融機関・商品・手続き方法によって異なります。
引き渡しの日が決まったら、できるだけ早く借入先へ連絡し、申込期限・完済に必要な金額・抵当権抹消書類の受取方法を確認しましょう。
手続きや書類の準備が決済に間に合わないと、引き渡しが遅れ、契約上のトラブルにつながる可能性があります。
これらのポイントを押さえておけば、住宅ローン返済中でもスムーズな売却が可能です。
専門家のサポートがあれば、より安心して進められます。
売却成功のための2つの重要ポイント
住宅ローン返済中でもマンションを売却するために必要なのは、たった2つです。
1. ローン残高と売却予想額を正確に把握すること
まず現在の住宅ローン残高を確認しましょう。
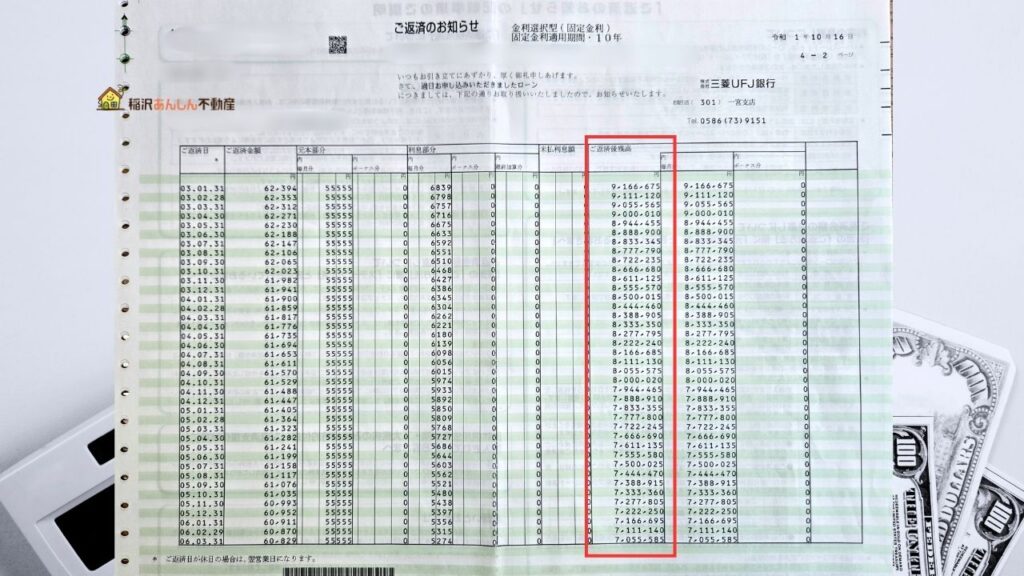
返済予定表の「残高」の欄で、該当する返済日時点の残高の目安を確認できます。
ご夫婦でペアローンを組んでいる場合は、お二人それぞれの残高を確認してください。
返済予定表が見つからない場合や現在の正確な残高が分からない場合は、借入先へ確認しましょう。
次に、現在のマンションがいくらで売れるか査定を行います。
比べるのは、売却予想額から諸費用を差し引いた金額と、ローンを完済するために必要な金額です:
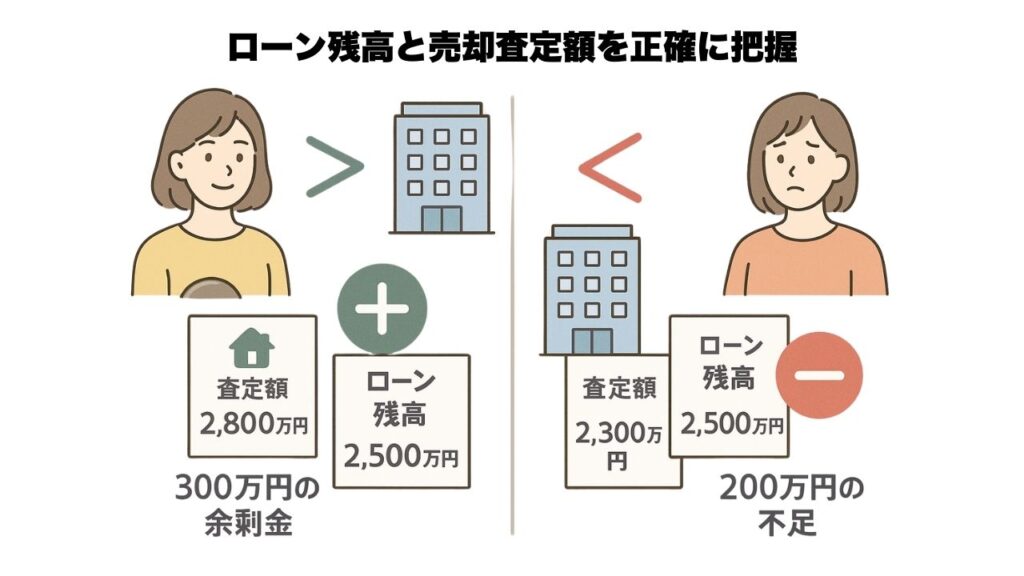
- 売却予想額 − 諸費用 ≧ 完済に必要な金額:売却代金で完済できる見込み
- 例)2,800万円で売れて残高2,500万円なら、差額300万円から諸費用や返済当日の利息などを引いて確認
- 売却予想額 − 諸費用 < 完済に必要な金額:追加資金が必要
- 例)2,300万円で売れて残高2,500万円なら、差額200万円に加えて諸費用なども必要
2. 決済・引き渡しまでの計画をきちんと立てること
住宅ローン返済中のマンション売却では、銀行への手続きや決済のタイミングが非常に重要です。
特に一括返済手続きは期限に注意が必要です。
この基本を押さえたうえで、不動産の専門家のサポートを受けながら進めれば、スムーズな売却は十分可能です。
特別な知識は必要ありません。
残高・諸費用・銀行の手続きを一つずつ確認しながら進めましょう。
住宅ローン返済中のマンション売却の流れ
STEP1:査定・相談と判断
まずは現在の住宅ローン残高を確認します。
返済予定表の「残高」の欄で、該当する返済日時点の残高の目安を確認できます。
例えば、残高が2,500万円の場合、売却価格が2,500万円を上回っていても、諸費用を差し引くと完済資金が不足することがあります。
次に現在のマンションがいくらで売れるか査定を行います。ここで重要なのは以下の判断です:
- 売却予想額 − 諸費用 ≧ 完済に必要な金額:売却代金で完済できる見込み
- 例)2,800万円で売れて残高2,500万円なら、差額300万円から諸費用や返済当日の利息などを引いて確認
- 売却予想額 − 諸費用 < 完済に必要な金額:以下の対応が必要
- 例)2,300万円で売れて残高2,500万円なら、差額200万円に加えて諸費用なども必要
STEP2:ローンが残る場合の解決方法
売却してもローンが残る場合、以下のような解決方法があります:
1. 預貯金や親族からの借入で差額を補填
自己資金で不足分を用意する方法です。例えば、200万円の不足があれば、ご自身の貯蓄から補填するか、ご両親など親族からの借入で対応します。この場合、住宅ローン完済後の抵当権抹消手続きがスムーズに進むため、最もシンプルな解決策です。
2. 住み替えの場合、次の住宅ローンに上乗せ
新しい住居を購入する「住み替え」の場合、不足分を新しい住宅ローンに含める方法があります。例えば、次の住宅が3,000万円で、前の住宅のローン不足分が200万円なら、3,200万円の住宅ローンを組むことで対応します。
ただし、この場合は金融機関との事前調整が必須です。金融機関によって対応が異なるため、早めの相談が重要です。
3. 特殊ケースでは任意売却という方法も
ローン返済が困難で、差額も用意できない場合の最終手段として「任意売却」があります。これは債権者(銀行)の同意を得て、市場価格で売却する方法です。
通常の不動産売却よりも専門的な知識と交渉が必要なため、任意売却に詳しい不動産会社や司法書士への相談が必要です。この方法では、自己破産を回避しながら住宅ローン問題を解決できる可能性があります。
ただし、債権者との交渉や条件設定など複雑な手続きが必要なため、専門家のサポートが不可欠です。
STEP3:売却活動と契約
ローン返済の見込みが立ったら売却活動を開始します。
買主様が見つかったら売買契約を締結します。
売買契約締結時の注意点:
- 売買契約書には「抵当権抹消」の条項が含まれていること
- 手付金の入金先と住宅ローン返済口座の確認
- 決済・引き渡しの日程は銀行手続きに余裕を持たせる
契約締結後すぐに銀行での一括返済手続きを開始しましょう!
STEP4:一括返済手続き【最重要】
決済日が決まったら、すぐに住宅ローン一括返済の手続きを銀行で申し込みます。
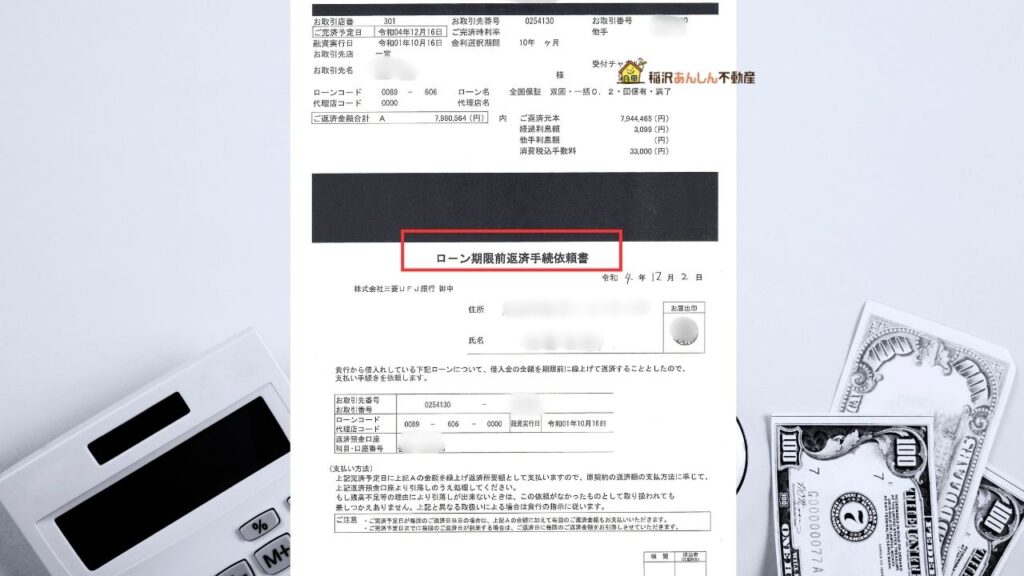
三菱UFJ銀行などでも、申込方法や書類の受取方法によって手続きが変わります。
- 借入先に、売却に伴う全額返済の申込方法と期限を確認します
- 指定された方法で申し込み、完済額と抵当権抹消書類の受取方法を確認します
決済日が決まったら、できるだけ早く借入先へ連絡してください。
申込期限は一律に「2週間前」ではありません。金融機関・ローン商品・手続き方法・書類の受取方法によって異なるため、個別に確認しましょう。
例えば、三井住友銀行は売却・借り換えに伴う繰上返済について3週間前(GW・年末年始などは4週間前)までのWEB申込みを案内しています。
三菱UFJ銀行も、インターネット・窓口での申込方法や、抹消書類を店頭・郵送で受け取る方法に応じて申込期限を分けています。
2026年10月12日確認:三井住友銀行の売却・借り換えに伴う繰上返済の案内/三菱UFJ銀行の期限前完済の案内。実際の手続きは借入先の最新案内で確認してください。
窓口手続きで確認しておきたい持ち物の例(必要なものは借入先に確認してください):
- 預金口座の印鑑
- キャッシュカード
- 免許証
- 返済用口座通帳
売却では、完済の申込みに加えて、決済当日に抵当権抹消書類を受け取れるかを確認してください。
STEP5:決済・引き渡し当日

・マンションを売却したお金を住宅ローンの返済口座に振り込みます
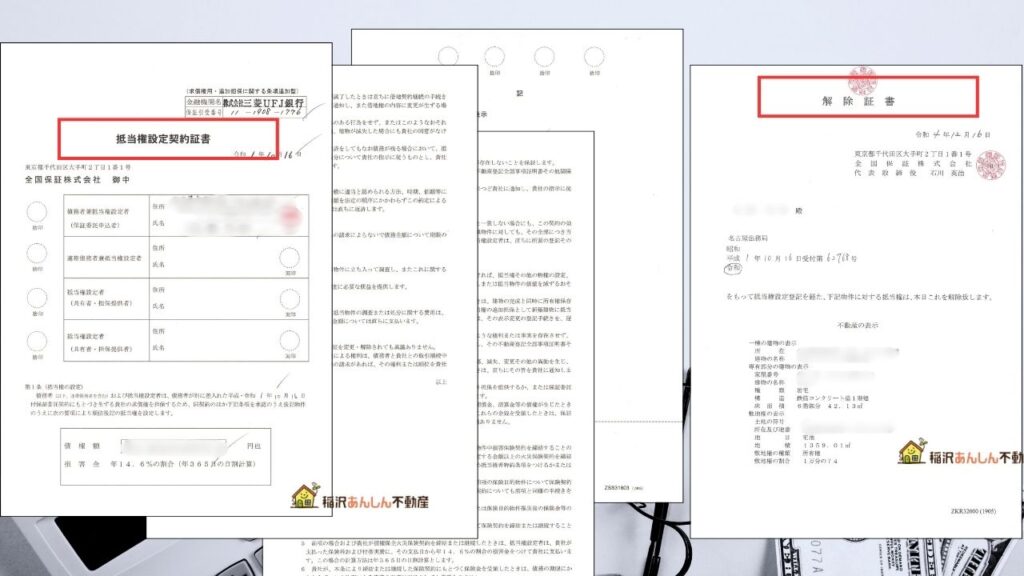
・司法書士が住宅ローンの抵当権抹消(抵当権設定契約証書・解除証書が必要)での手続きを行います
・火災保険の解約手続きも忘れずに(払いすぎ分は戻ってきます)
火災保険の解約手続き:
- 引き渡し日をもって解約することが一般的
- 未経過期間の保険料は返金される
- 保険会社によって解約手続き方法は異なる(電話・書面・インターネット等)
住宅ローン一括返済にかかる主な費用
住宅ローン返済中のマンションを売却する際には、以下のような費用がかかります:
- 不動産会社への仲介手数料:(売価×3%+6万円)+消費税
- 例:3,000万円の物件で約99万円
- 登記費用:登録免許税+司法書士報酬
- 一般的に5〜10万円程度
- 銀行一括繰上げ手数料:3〜5万円程度
- 金融機関により異なります
- 売買契約書に貼付する印紙税:約1万円
- 売買代金により金額が異なります
仮の計算例:2,000万円で売れても、残高2,000万円を返せるとは限りません。
売却価格が2,000万円、諸費用が80万円と仮定すると、返済に回せるのは1,920万円です。
ローン残高が2,000万円なら、80万円の不足分を預貯金などで用意する必要があります。
80万円は説明のための仮の費用です。実際の諸費用と、返済当日の利息・一括返済手数料も確認して、余裕を持った資金計画を立てましょう。
住宅ローンが残っていて、売却後に自己資金が必要か気になる方へ。
返済予定表などで残高が分かれば、私(佐藤)が売却価格の見込みと諸費用を踏まえて、一緒に資金計画を確認します。
まだ売ると決めていなくてもご相談いただけます。
費用計算の注意点:
- 売却前に必要な費用の総額を把握しておくことが重要です
- 売却価格からこれらの費用を差し引いた実質手取り額で返済計画を立てましょう
- 各費用は事前に専門家に確認することをお勧めします
特に注意すべき3つのポイント
1. 銀行によって手続きが異なる
銀行に確認しておきたいこと:
- 返済手続きの窓口や、インターネットで申し込めるかを確認します
- 同じ銀行でも、ローン商品や保証会社、書類の受取方法によって手続きが異なる場合があります
- 手続き方法は必ず事前に銀行に確認しましょう
確認すべき重要ポイント:
- 借入時と返済時で窓口が異なる場合がある
- 銀行ごとに必要な手続き期間が異なる
- 保証会社による手続き方法の違いがある
- 必要書類や手続き方法を事前確認
住宅ローン契約時の書類を確認し、早めに銀行に相談することが重要です。
2. 日程に余裕を持つ
売買契約時には、借入先が案内する申込期限と書類の準備期間を確認して、余裕を持って決済日を設定しましょう。
進め方の目安:決済日の候補を借入先に相談→必要な期間を確認→申込みと書類の受取を手配→決済・引き渡し
大型連休や年末年始を挟む場合は、通常より日数が必要になることもあります。
3. 経験豊富な不動産会社選び
住宅ローン返済中の売却は手続きが複雑です。不動産会社の担当者が経験不足だと、重要な手続きをお客様任せにすることもあります。地域の不動産事情に詳しい信頼できる会社選びが大切です。
経験豊富な不動産会社のメリット:
- 住宅ローン返済中の売却手続きに精通している
- 地域の不動産事情に詳しく、適切な売却価格を設定できる
- 銀行との交渉や手続きをスムーズに進めるサポートを得られる
- 複雑な書類手続きや決済準備を確実に進めてくれる
実績と評判の良い複数の不動産会社に相談して進めることをおすすめします。
よくある質問

Q1: 住宅ローンの残額が売却額より多い場合、必ず現金で補填する必要がありますか?
A1: 必ずしも現金での補填だけが選択肢ではありません。本記事で説明した通り、次の住宅ローンに上乗せする方法や、条件によっては任意売却という選択肢もあります。ご自身の状況に最適な方法を専門家と相談しながら検討しましょう。
Q2: 銀行への一括返済手続きは自分でできますか?
A2: 基本的には可能です。ただ、ご所有マンション売却を伴う一括完済で続きの場合は専門家のサポートが不可欠です。また、銀行ごとに手続きが異なり、必要書類や期限も様々です。特に初めての方は、不動産会社のサポートを受けながら進めることをおすすめします。手続きのタイミングを誤ると決済に間に合わない可能性もあるため、早めの対応が重要です。
Q3: 売却と同時に新しい家を購入する場合、タイミングはどうすればいいですか?
A3: 理想的には「売却→購入」の順序です。ただ、新しい不動産とご所有マンションの購入と売却を同時に行うこともできますが、特に住宅ローンの手続きや決済日の調整が重要になります。経験豊富な不動産会社に相談し、綿密な計画を立てることをおすすめします。
まとめ:成功のための3ステップ
住宅ローン返済中のマンション売却は、正しい知識と適切な手続きがあれば十分に可能です。成功のための3つのステップをおさらいしましょう:
- 正確な情報収集:ローン残高と、売却費用を差し引いた返済資金をきちんと把握
- 計画的な手続き:銀行への一括返済手続きは早めに行う
- 専門家のサポート:経験豊富な不動産会社に相談する
住宅ローンの返済については慎重に手続きを進める必要があります。タイミングを間違えると契約上の問題が生じる可能性がありますので、細心の注意が必要です。
不安や心配を抱えていませんか?
「銀行への手続きは自分でできるだろうか?」
「ローン残高より売れるかどうか不安…」
「売却のタイミングを間違えたらどうしよう」
こういった不安は当然のことです。
実際、初めての方にとって、これらの手続きは簡単ではありません。
私たち稲沢あんしん不動産では、29年の経験を活かし、お客様の状況に合わせた最適な売却プランをご提案しています。銀行との交渉から、売却計画の立案、そして最終的な決済まで、すべての工程でお客様をサポートいたします。
売却相談は無料です。お客様の状況をしっかりとヒアリングした上で、具体的なアドバイスをさせていただきます。少しでも不安があれば、まずはお気軽にご相談ください。無理な営業は一切いたしませんのでご安心ください。
一歩踏み出すだけで、スムーズな売却と新しい暮らしへの道が開けます。稲沢あんしん不動産が、その一歩をサポートします。
