古家付き土地の売り方は3つ|そのまま売る・更地渡し・更地売却の違いを稲沢市の不動産会社が解説

この記事は、空き家売却の流れでは第3章「売り出しの準備」にあたります。全体像を確認したい方は、相続した空き家を売る流れをご覧ください。


稲沢あんしん不動産の佐藤です。
「実家に古い家が建ったままなんですが、このまま売れるんでしょうか。それとも解体してから売った方がいいんでしょうか」。
稲沢市・一宮市・清須市・あま市・北名古屋市で空き家のご相談を受けるとき、いちばん多いのがこのご質問です。
先日も、お母様と稲沢市内で同居されている息子さんから、「母が以前住んでいた家を、そのまま売るか、更地にしてから売るか迷っている」とご相談をいただきました。

古家付きの土地は、解体費用・税金・買主の不安・近隣への配慮など、考えるポイントが重なります。
▶ この記事の要点は動画でも解説しています(約16分)
判断を誤ると手取りが大きく変わります
古家付き土地は、売り方の選び方そのもので、手元に残る金額が変わります。実際の現場でも、判断を間違えて手取りが100万円単位で変わるケースが珍しくありません。
この記事では、古家付き土地の売り方を3つに整理して、それぞれの費用・リスク・向き不向きを比較していきます。
最後まで読んでいただくと、ご所有の不動産にどの売り方が合うかの判断軸が見えてきます。
※この記事の内容は、YouTube動画でも解説しています。
古家付き土地の売り方は主に3つある
古家付き土地の売り方は、大きく3つに整理できます。
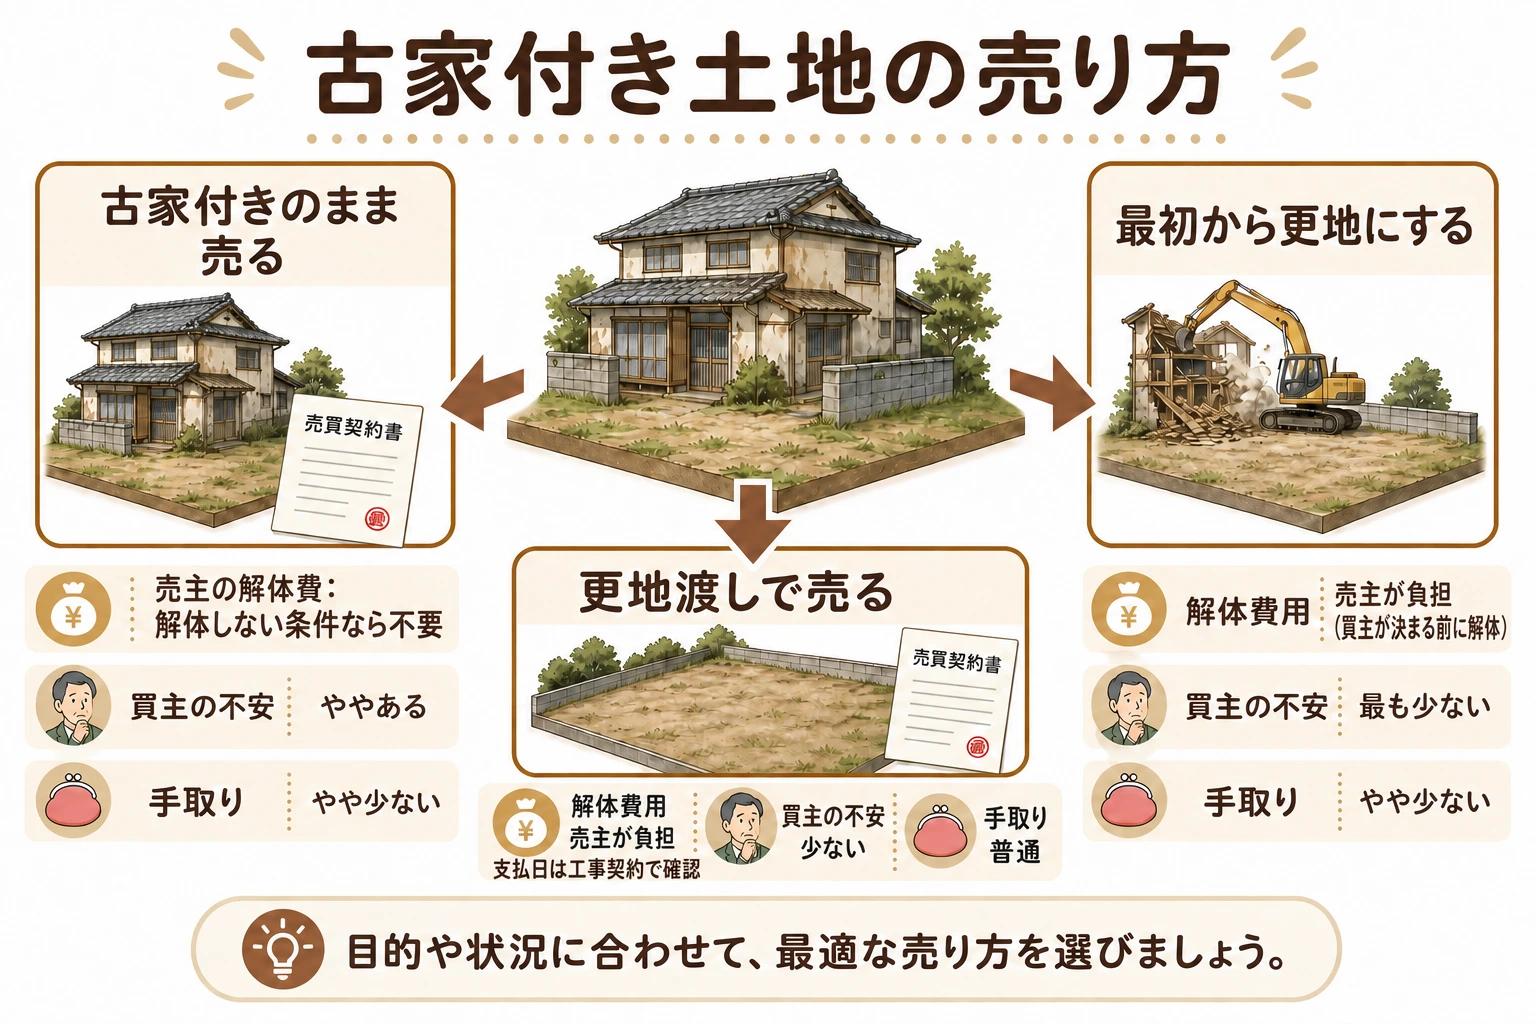
1つ目は、古家付きのまま売る方法。
2つ目は、買主が決まってから売主が解体し、更地で引き渡す「更地渡し」。
3つ目は、売り出す前に解体して、最初から更地として売る方法です。
それぞれにメリットとデメリットがあり、ご所有の不動産の状態や立地、売主のご事情で向き不向きが分かれます。
3つの売り方 比較表
まず、3つの売り方を主要な観点で比べてみます。
スマホでご覧の場合は、横にスクロールしてご確認ください。
| 項目 | 古家付きのまま売る | 更地渡し(契約後解体) | 最初から更地にして売る |
|---|---|---|---|
| 解体費用の負担時点 | 売主が解体しない条件なら、売主の解体工事費の支払いはなし | 売買契約後に売主負担。工事代金の支払日を確認 | 買主が決まる前に解体。支払時期は工事契約で確認 |
| 売り出し前の費用 | 測量・家財処分などの費用が必要か個別に確認 | 売り出し準備費用を個別に確認。解体代金は残代金受領前に必要な場合あり | 解体費などを見積もり、買主が決まる前の支払いに備える |
| 買主の不安 | 高い | 低い | 低い |
| 価格交渉 | 起きやすい | 起きにくい | 起きにくい |
| 契約後リスク | 比較的少ない | アスベスト・地下埋設物等のリスクあり | 事前に確認・対処できる範囲がある |
| 固定資産税の住宅用地特例 | 維持しやすい | 引渡し時期で変動 | 翌年度から外れる場合あり |
| 向いているケース | 建物に再利用価値あり/費用を抑えたい | 買主の不安を減らし、契約後に解体したい。支払日の調整は必要 | 買主の不安を減らしたい/土地需要が強い |
「契約後リスク」は、売買契約から引き渡しまでの間に追加費用やトラブルが出る可能性のことです。アスベストや地中埋設物などが代表例で、本記事の後半で詳しく説明します。
「固定資産税の住宅用地特例」は、一定の住宅用地の課税標準を軽減する制度です。固定資産税では、住宅1戸につき200㎡以下の部分は価格の6分の1、200㎡を超える部分は3分の1となります(対象面積には条件があります)。税額そのものが一律に6分の1になるという意味ではありません。制度の概要は総務省の固定資産税ページもあわせてご確認ください。
古家付きのまま売るメリット・デメリット
古家付きのまま売る方法は、解体費用を抑えたい場合に向いています。

古家付きのまま売るメリット
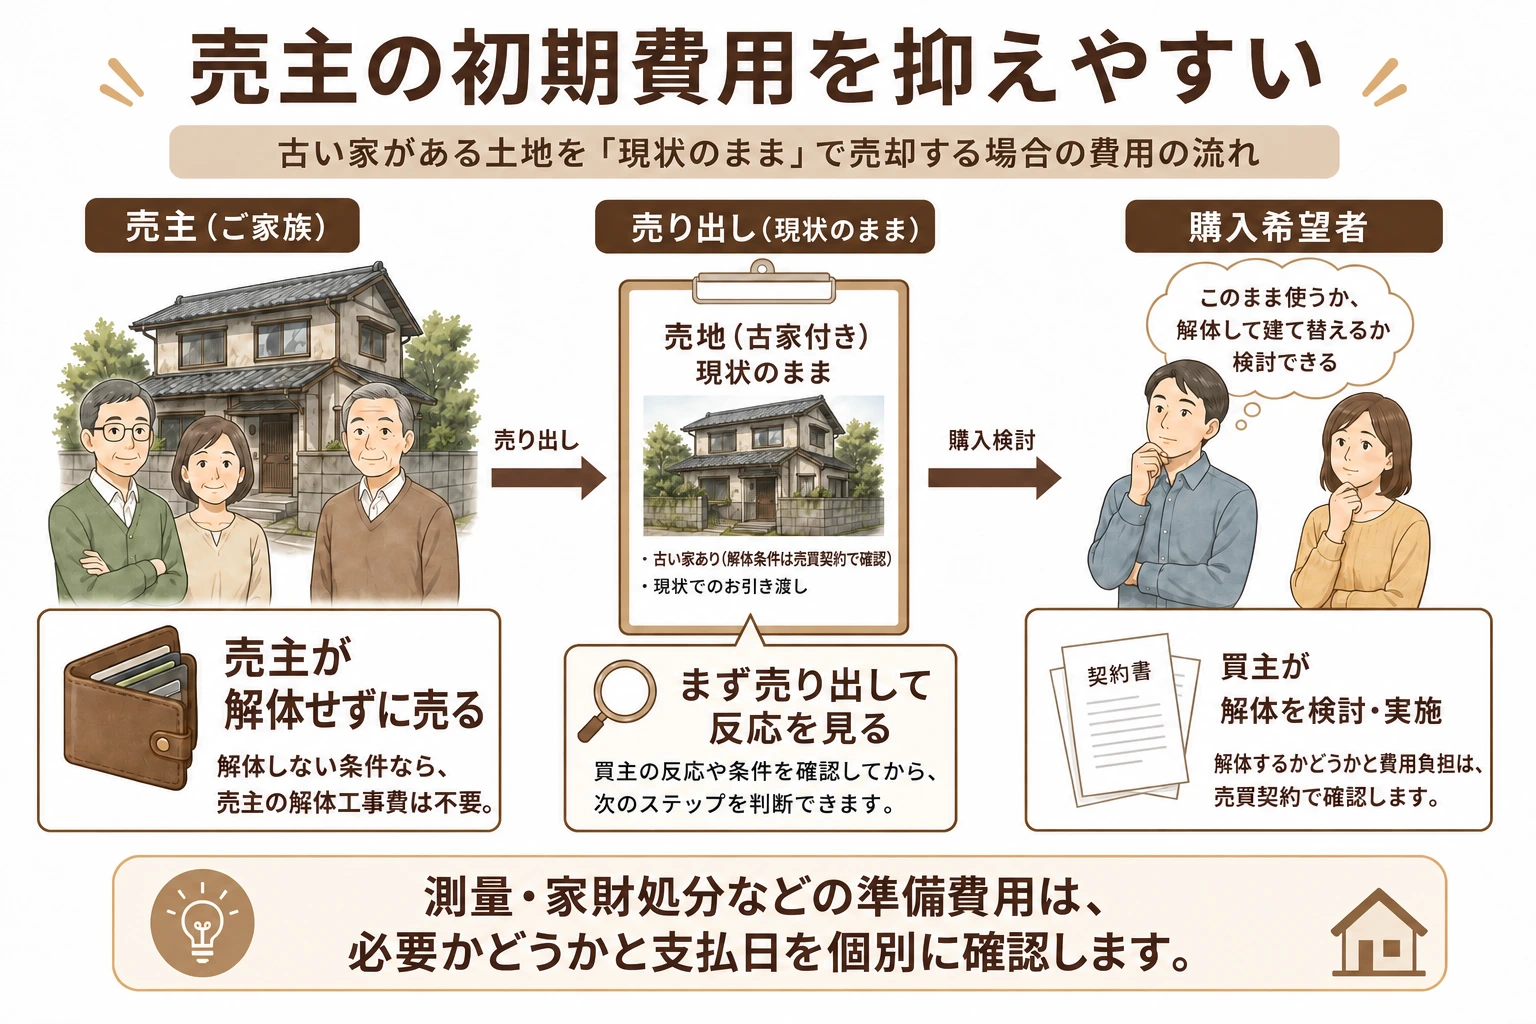
いちばん大きいのは、解体費用を売主が立て替えずに済む点です。
稲沢市周辺で木造2階建てを解体すると、規模や残置物の量にもよりますが、おおむね100万〜200万円。手元資金に余裕がない場合でも、売却に踏み切りやすくなります。
建物が建っている間は、固定資産税の住宅用地特例も維持しやすいです。売却までの期間が長引いても、土地だけの状態より固定資産税を抑えられます。
買主によっては、リフォーム前提・古民家活用・賃貸転用など、建物自体に価値を見出すこともあります。
古家付きのまま売るデメリット

買主側の解体費用を見込んで、価格交渉が入りやすい点です。
「解体に150万円かかるなら、その分土地値から差し引いてほしい」。実務でもよくある交渉です。
建物の老朽化が進んでいる場合は、雨漏り・シロアリ・傾きなどの心配から、買主候補そのものが集まりにくくなることもあります。
境界が未確定だったり、越境物がある場合も、買主の不安材料になります。売り出す前に建物の状態と境界の状況を整理しておくと安心です。
古家付きのまま売るのが向いているケース
- 建物がまだ住める、もしくはリフォームで活用できる状態
- 解体費用を売主が立て替える余裕がない、または立て替えたくない
- 早めに売り出して、買主の反応を見ながら方針を決めたい
- 立地が良く、土地値が高めで価格交渉に応じる余地がある
逆に、建物の傷みが激しく、買主側の解体不安が強い立地では、次の更地渡しか、最初から更地にする方法を検討した方がよい場合もあります。
買主確定後に更地渡しで売るメリット・デメリット
更地渡しは、売買契約を結んでから、引き渡しまでに売主が建物を解体する方法です。買主が決まる前に解体するかどうかを悩んでいる方の、選択肢の一つになります。

なお、ここで言う更地渡しは、解体費用を売主が負担する前提で説明しています。買主負担で解体する条件は、ここでの更地渡しには含みません。
更地渡しのメリット
買主が決まってから解体するため、売買契約で条件を確かめたうえで工事を進められます。
買主から見ると、引き渡し時には更地になっているので、解体費用や建物の状態を心配しなくて済みます。古家付きで売り出す場合と比べて、買主の不安による価格交渉も起きにくくなります。
ただし、契約が決まっても、売却代金の全額がすぐに入るわけではありません。解体業者への支払いが残代金の受領より先なら、その分のお金を用意する必要があります。着手金や中間金の有無、工事完了時の支払日を確かめ、売買代金の入金予定と並べてから決めましょう。
更地渡しのデメリット・リスク
中心になるのは、契約後・引き渡し前の解体工程で起きるトラブルです。

代表的なリスクを表にまとめます。
| リスク項目 | 内容 |
|---|---|
| アスベスト | 屋根材・外壁材・断熱材等に含有の可能性。事前調査・除去費用・報告義務が追加発生 |
| 地下埋設物 | 古い基礎・浄化槽・井戸・コンクリートガラ等が地中から出てくる |
| 境界・越境 | 隣地との境界未確定、ブロック塀の越境等が発覚 |
| 近隣クレーム | 騒音・振動・粉じんへの苦情、解体中止の要請等 |
| 工期遅延 | 天候不良・廃材処分場の混雑・追加工事で引き渡し日に間に合わない |
| 引き渡し遅延・違約金 | 工期遅延で買主への引き渡しが遅れ、契約内容によっては違約金が発生する可能性 |
| 埋蔵文化財包蔵地 | 遺跡が地中に残る可能性がある区域。該当する場合、試掘調査で工期が大幅に延びる |
更地渡しは契約条項の整備が大切です
更地渡しは、契約から引き渡しまでに想定外の費用や工期延長が起きやすい売り方です。売買契約書で「想定外費用の負担区分」「引き渡し時期の変更可否」を曖昧にしたまま進めると、違約金や追加負担に直結します。
アスベストは、解体工事前の事前調査が義務付けられています。一定規模以上の解体工事では、調査結果の自治体への報告も求められます。築年数や使用建材によって、調査費用や除去費用が追加でかかります。最新の規制は厚生労働省 石綿総合情報ポータルでご確認ください。
事前調査と契約条項の整備、この2つが更地渡しの成否を分けます。
更地渡しが向いているケース
- 建物の老朽化が進み、買主の解体不安が強い立地
- 売却代金を見込んで、解体費用を含めた資金計画を立てたい
- 買主が住宅ローン利用予定で、古家付きでは融資が通りにくい
地中埋設物のリスクが高い土地や、近隣との関係が難しい立地では、後で説明する「最初から更地」も含めて検討した方が安全です。
最初から更地にして売るメリット・デメリット
最初から更地にして売る方法は、立地が良く、短期売却が見込めるケースに向いています。

最初から更地にして売るメリット
買主の不安要素を、あらかじめ取り除けることが最大の強みです。
更地にしてから売り出すと、買主には「土地そのもの」を見てもらえます。建物の老朽化や解体費用といった不安要素がなくなるので、買主の幅が広がります。
ハウスメーカー・建売業者・注文住宅の個人買主など、買主の選択肢が増える点も大きいです。
売主側で解体・残置物処分・境界確定まで先に済ませておけば、契約後のトラブルも起きにくくなります。
最初から更地にして売るデメリット
解体費用と税負担を売主が先に背負う点です。
100万〜300万円の費用が、売却の前に手元から出ていきます。
住宅用地特例が外れると土地の固定資産税が増えることがあります
住宅を取り壊すと、土地の住宅用地特例が外れ、土地の固定資産税が増えることがあります。増え方は敷地面積、評価額、負担調整などで変わります。解体費だけでなく、売却まで保有した場合の税負担も、解体前に一緒に整理しましょう。
買主が現れず売れ残ると、解体費用と税負担の両方が売主にのしかかります。
最初から更地にして売るのが向いているケース
- 立地が良く、短期間で売却できる見込みが立つ
- 解体費用を売主が先に負担できる資金的余裕がある
- 建物の状態が悪く、古家付きでは買主が集まりにくい
- ハウスメーカー・建売業者など、土地ニーズの強い買主が見込める
3つが揃っていれば、もっとも有利に売れる可能性がある方法です。
稲沢あんしん不動産 代表・佐藤高樹より 空き家やご実家の売却で、手元に残るお金を大きく左右するのが「そもそも壊さずに古家付きで売れないか」と、壊す場合に「どの解体業者にいくらで頼むか」の2つです。ご自身で解体業者を何社も探して現地で立ち会うのは大変なご負担になるため、当社にご売却をお任せいただく売主様には、実績ある解体業者2〜3社から相見積もりを取り、金額と工事条件を比較して納得できる業者を選べるよう、現地立会いから手配まで代表の佐藤が一貫してサポートしています。
実際に当社で解体業者の相見積もり立会い・比較をお手伝いした実例をご覧ください(同条件で現地を見てもらうだけで、これだけの差が出ます)。
実例①:木造・約20坪(解体業者の相見積もり比較)
| 比較 | 解体会社 | 見積金額 | 最安との差額 |
|---|---|---|---|
| 最安見積 | A社 | 180万円 | 基準 |
| 比較2 | B社 | 202万円 | +22万円 |
| 比較3 | C社 | 213万円 | +33万円 |
1社だけで決めていたら … 最大33万円の見積もり差!
実例②:店舗併用住宅・大きめ(解体業者の相見積もり比較)
| 比較 | 解体会社 | 見積金額 | 最安との差額 |
|---|---|---|---|
| 最安見積 | A社 | 455万円 | 基準 |
| 比較2 | B社 | 510万円 | +55万円 |
| 比較3 | C社 | 521万円 | +66万円 |
| 比較4 | D社 | 862万円 | +407万円 |
1社だけで決めていたら … 最大407万円の差(最高額は最安の約1.9倍)!
※個人の特定を防ぐため見積金額の端数等は一部調整しています。また、実際の業者選定では金額の安さだけでなく、追加費用の条件や近隣配慮・担当者の対応も含めて売主様に選んでいただいています。
▼ 実際の売主様の口コミ・関連する売却事例はこちら
先に解体業者と契約してしまう前に、一度ご相談ください。
「解体2〜3社の相見積もりを取って更地で売る場合」と「壊さずに古家付きで売る場合」のどちらが手元にお金が残るか、代表の佐藤が1対1で無料で試算・整理します。
解体する前に確認すべき5つの判断基準
3つの売り方のどれを選ぶかは、解体前のチェックでほぼ決まります。

解体費用と残置物の概算
最初に押さえるのは、解体費用と残置物の量です。
木造・鉄骨造・RC造、延床面積、家財や仏壇など残置物の量によって、金額が大きく変わります。稲沢市周辺の木造2階建て・40坪前後だと、解体費は100万〜200万円が目安。最低でも2〜3社から見積もりを取って、内訳を比べてみてください。
事前にご家族で残置物を整理しておくと、解体費用や売却条件を判断しやすくなります。
アスベスト含有の可能性
築年数が古い建物は、屋根・外壁・断熱材にアスベストが使われている可能性があります。
事前調査の費用と、含有が確認された場合の除去費用を見込んでおく必要があります。
境界と越境の状況
隣地との境界が未確定だったり、ブロック塀・樹木が越境していると、売却時に問題になりやすい部分です。
解体前に境界の状況を確認して、判断が難しければ土地家屋調査士に相談してください。
再建築できる土地かどうか
ご所有の不動産が市街化調整区域にある場合、現在の家を解体すると、新しい家が建てられなくなることがあります。

市街化調整区域は、原則として新たな建築が制限されているエリアだからです。
ただし、自治体ごとの条例で再建築が認められるケースもあります(既存宅地として扱われる土地など)。接道状況・用途地域・開発許可の有無もあわせて確認が必要です。
市街化調整区域は解体前の確認が大切
市街化調整区域では、建物を解体した瞬間に再建築できない土地になってしまうケースがあります。判断が難しい場合は、解体前に私にご相談ください。関係機関での調査・確認は私が行います。解体してから「建てられない土地」と分かると、買主の幅が大きく狭まります。
3,000万円特別控除が使えるか
お母様ご本人が、ご自身の名義のままご自宅を売却される場合は、譲渡所得から最大3,000万円を控除できる「居住用財産を譲渡した場合の3,000万円特別控除」が使える可能性があります。
住まなくなってから3年目の年末までに売却することなど、期限要件があります。要件は国税庁タックスアンサー No.3302に詳しく載っています。
なお、相続でお母様の家を息子さん側が取得してから売却される場合は、本特例ではなく「相続空き家の3,000万円特別控除」(国税庁タックスアンサー No.3306)が検討対象になります。要件が異なるため、どちらの制度を使うかは事前に整理しておくことが大切です。
まとめ|古家付き土地の売り方は「解体前の準備」で9割決まる
古家付き土地の売り方は、解体前の準備で結果がほぼ決まります。

そのまま売る・更地渡しで売る・最初から更地にして売る。3つのうちどれが正解かは、建物の状態・立地・資金・スケジュール・税務によって変わります。
費用の概算、アスベストの可能性、境界、再建築の可否、3,000万円特別控除の適用可否。これらを整理してから売り方を選んでいくと、後悔の少ない売却につながります。
私自身は、急ぐ理由がないのであれば、最初から更地にして売る方法をお勧めしています。売却は準備が9割。買主の不安を取り除いてから売り出す方が、最終的にいい結果につながりやすいからです。
稲沢あんしん不動産では、不動産業界経験29年・延べ5,000件以上の査定実績をもとに、稲沢市・一宮市・清須市・あま市・北名古屋市の古家付き土地の売却をお手伝いしています。
現地と数字を踏まえて、3つの売り方のうちどの方法が合うかを整理し、売却方針をご提案します。
古家を残すか、解体するか決めていなくてもご相談ください。売却価格だけでなく、必要な費用と支払時期を並べ、ご所有の不動産に合う売り方を整理します。稲沢市周辺の物件所在地と、「解体前に売り方を相談したい」など、今迷っていることをお知らせください。
売却の流れを先に知りたい方は、稲沢市の不動産売却相談の流れと進め方もあわせてご覧ください。
相続した空き家・実家じまいでお悩みの方は、稲沢市の相続した空き家・実家じまいの相談ページに詳しくまとめています。
なお、本記事の税金に関する記述は一般的な解説です。個別の税務判断や申告は、税理士と連携して進めます。
この土地が相続で受け継いだものなら、売る前に名義や税金の整理も必要になります。相続した土地を売りたい|何から始める?登記・税金・売却の順番で、最初にやることから順番にまとめています。
よくあるご質問(FAQ)
- 古家付きのままでも売れますか?
-
はい、売れます。ただ、買主が解体費用を見込んで価格交渉してくることが多いので、土地値からの値引きが起きやすくなります。建物の状態と立地によって、古家付きと更地のどちらが有利かは変わります。
- 解体すれば必ず高く売れますか?
-
そうとは限りません。立地が良く土地ニーズが強い地域では、更地の方が高く売れる傾向があります。一方、解体費用と固定資産税の増加分を回収できない事例もあるので、事前のシミュレーションが欠かせません。
- 更地渡しとは具体的にどういう売り方ですか?
-
更地渡しは、売買契約の時点では建物が残っていて、引き渡しまでに売主が解体し、更地の状態で買主に引き渡す売り方です。本記事では、解体費用を売主が負担する前提で説明しています。
- 解体費用は誰が負担するのですか?
-
更地渡しの場合は売主負担。古家付きのまま売る場合は、買主が解体する前提で価格交渉が行われることが多いです。最初から更地にして売る場合も、解体費用は売主の前払い負担になります。
- 固定資産税の住宅用地特例はどうなりますか?
-
住宅を取り壊すと、土地の住宅用地特例が外れ、土地の固定資産税が増えることがあります。増え方は敷地面積、評価額、負担調整などで変わります。解体前に、固定資産税の負担がどう変わるかも含めて一緒に確認しましょう。出典:総務省の固定資産税ページ。
- 市街化調整区域でも売れますか?
-
売却自体は可能ですが、再建築の可否によって買主の幅が大きく変わります。自治体ごとの条例で再建築が認められる土地と、そうでない土地では、売り方の戦略がまったく違ってきます。再建築の可否については、事前に私が関係機関で確認します。
- 母名義の家ですが、息子の私が相談しても大丈夫ですか?
-
はい、問題ありません。実際のご相談でも、お子様が窓口になられる事例は多くあります。最終的な売買契約・税務判断は名義人であるお母様の判断になりますが、情報整理の段階から息子さんが窓口になることで、話がスムーズに進みます。
- 3,000万円特別控除は使えますか?
-
お母様ご本人が、ご自身の名義のままご自宅を売却される場合に、要件を満たせば使える可能性があります。住まなくなってから3年目の年末までに売却することなどの要件は国税庁タックスアンサー No.3302に載っています。相続でお子様側が取得後に売却される場合は、別制度(国税庁タックスアンサー No.3306「相続空き家の3,000万円特別控除」)が検討対象になります。
