政策金利1.25%で家の売却はどうなる?売る人が知っておきたい5つのこと
執筆者:佐藤高樹(稲沢あんしん不動産 代表)
宅地建物取引士・公認不動産コンサルティングマスター(相続対策専門士)/業界29年・査定実績5,000件超
代表紹介を詳しく見る|お客様の声(★5.0・15件)
日本銀行は2026年9月18日の金融政策決定会合で、政策金利を0.75%程度から1.25%程度へ引き上げることを決めました。金利のニュースは難しく見えますが、これから家を売ろうとする方にも無関係ではありません。
ただし、利上げがあったからといって、すべての家がすぐ値下がりするわけでも、急いで売るのが正解になるわけでもありません。大切なのは、金利を当てにいくことではなく、ご自身の売却理由と不動産の状態を整理することです。
動画では、売却を考えている方が気になる5つの疑問を取り上げました。ここでは、売却判断に必要なところを順番に整理します。
政策金利1.25%は、家を売る人にも関係ある?
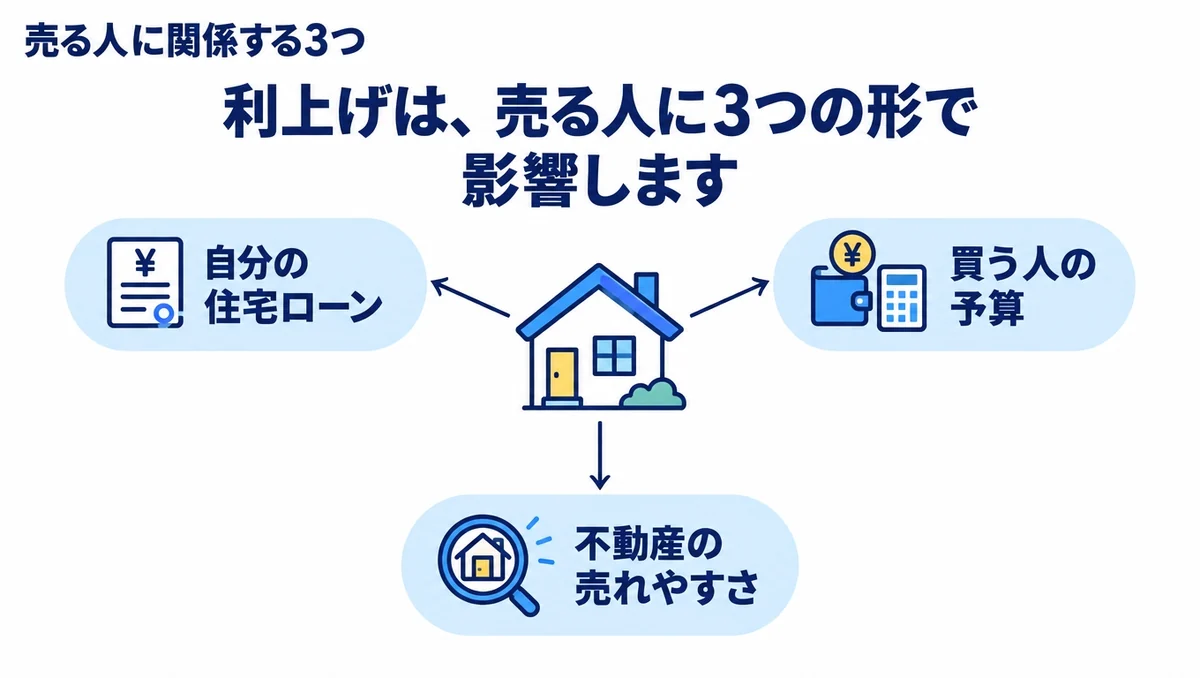
政策金利が上がると、売主の方には主に3つの形で影響します。
- ご自身が住宅ローンを利用している場合の返済
- これから買う人の住宅ローンの借入可能額
- 物件ごとの売れやすさ
まず、ご自身のローンです。変動金利を利用している場合でも、政策金利が上がった日に毎月返済額が変わるとは限りません。後半で触れる5年ルール・125%ルールも関係します。
次に、買主側です。同じ年収でも、金利が上がれば毎月返済に回せる金額から逆算した借入可能額は小さくなりやすくなります。すると、購入予算を少し抑える方が増える可能性があります。
そして売れやすさです。購入後にかかる修繕費や管理費まで考えられる物件と、先の費用が読みにくい物件では、買主の選び方に差が出やすくなります。
金利が上がると、不動産価格は下がる?
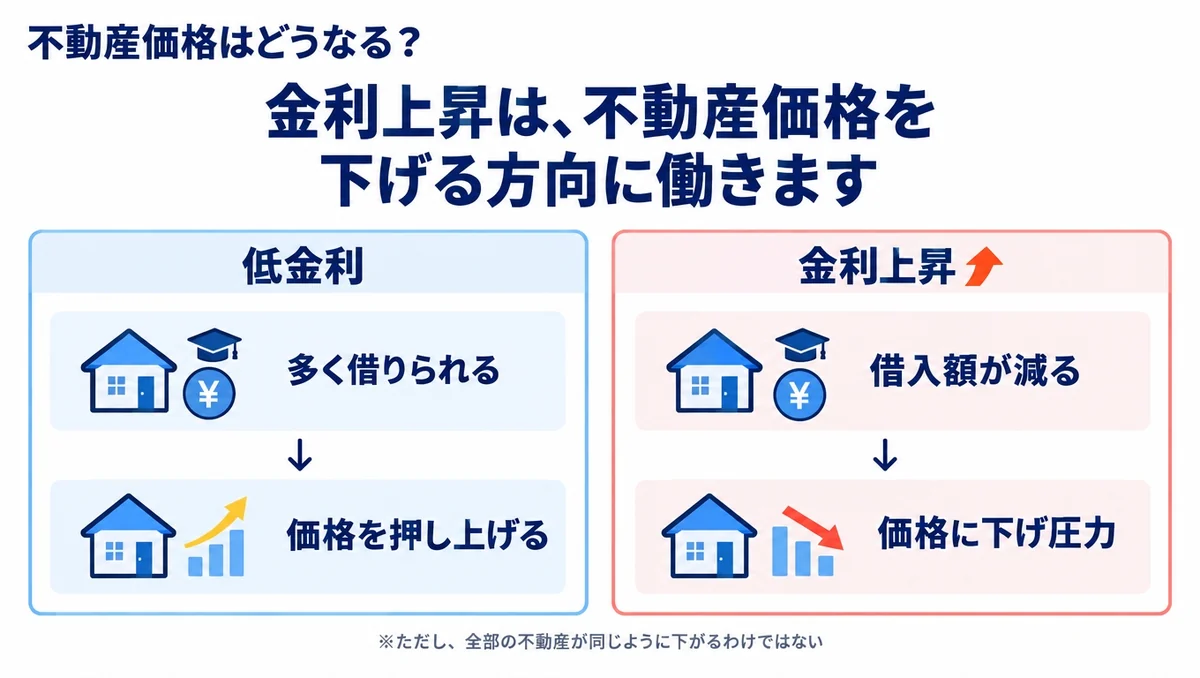
金利上昇は、不動産価格にとって下押しの要因です。買主の借入可能額が小さくなれば、購入予算にも影響するためです。
ただし、「金利が上がったから、すべての家が同じように下がる」という話ではありません。立地、土地の価値、建物の状態、管理状況、売却価格が周辺相場に合っているかで反応は変わります。
特に、買った後の費用が見通せる物件は比較の中で選ばれやすくなります。反対に、修繕の必要性や管理の状態が見えにくい物件は、買主が慎重になりやすいでしょう。
金利だけを見て価格を決めるのではなく、近い条件の売り物件と比べながら、買主が納得できる材料をそろえることが大切です。
金利が上がった今、売る?待つ?
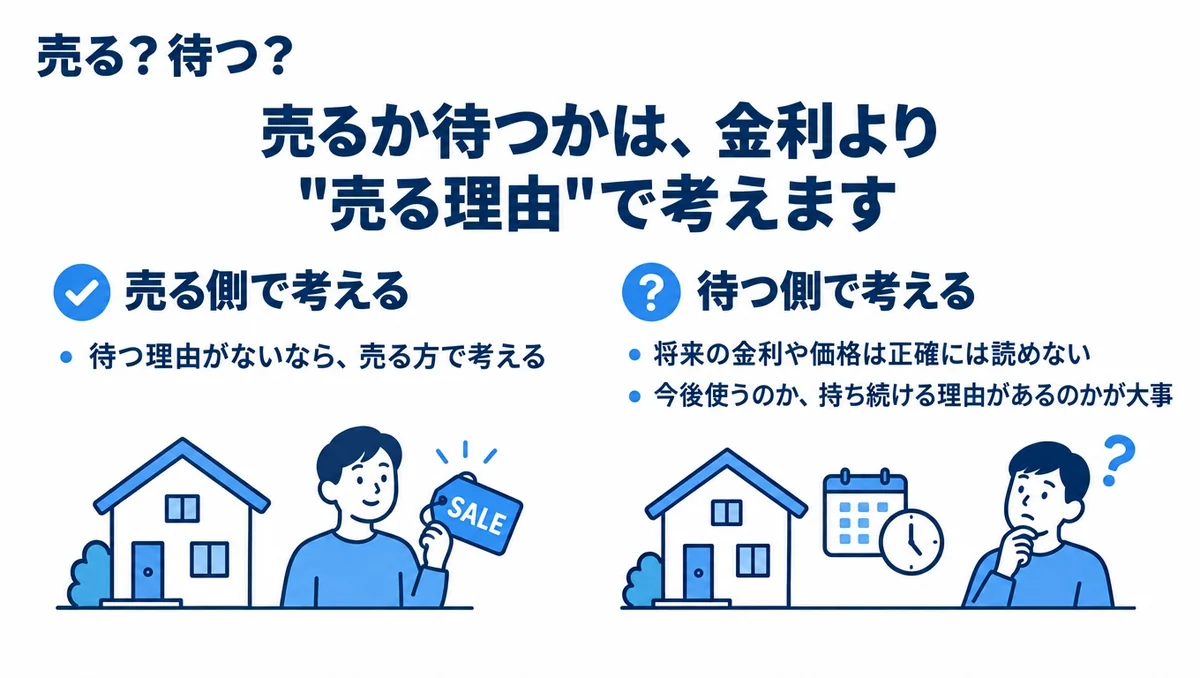
この問いへの答えは、「金利が上がったから売る」でも「下がるまで待つ」でもありません。
まず整理したいのは、なぜ売ろうと思ったのかです。住み替え、相続、空き家、住宅ローン、資産整理など、売却理由によって優先順位が違います。
- その不動産を今後使う予定があるか
- 待つことに明確な理由があるか
- 待っている間に維持費や修繕費、空き家リスクがどうなるか
- 売却後の住まい・資金計画をどうするか
金利の先行きを正確に当てるのは難しいものです。だからこそ、売却の必要性と物件の現状を先に整理して、売り出す時期と価格を考える方が現実的です。
今回の利上げで、住宅ローン返済額はすぐ上がる?
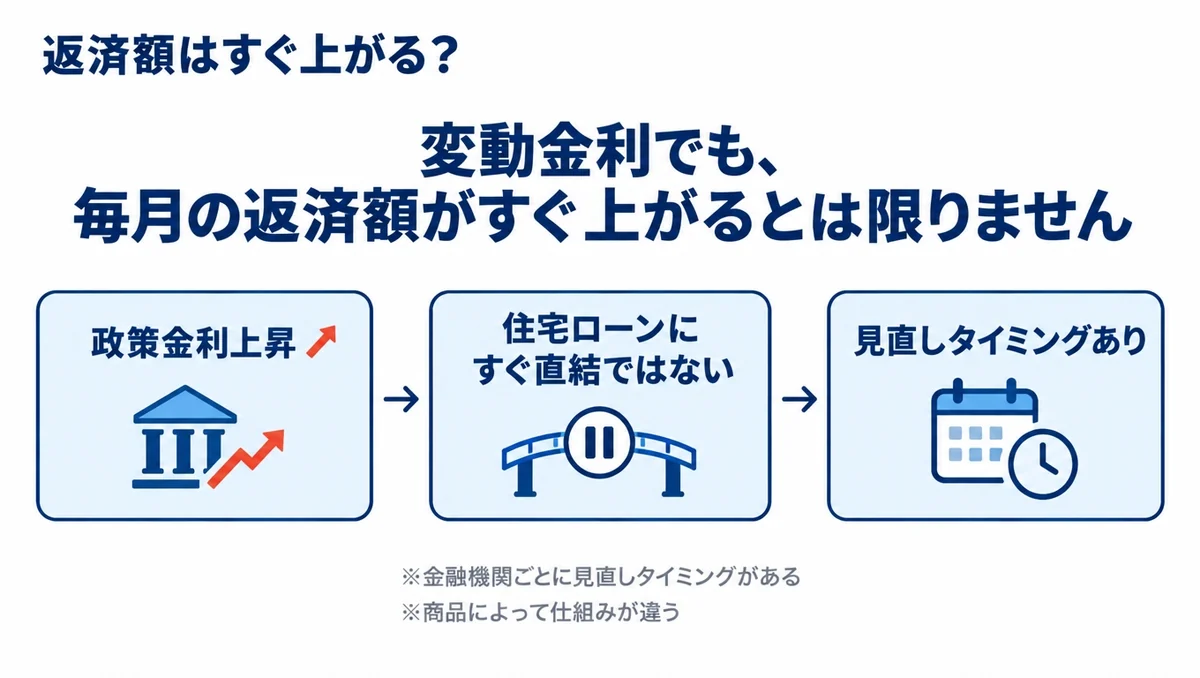
変動金利型の住宅ローンでは、政策金利が上がっても、毎月返済額がただちに増えるとは限りません。銀行ごとに基準金利や適用時期が異なるため、まずはご自身の借入先からのお知らせを確認してください。
5年ルールとは
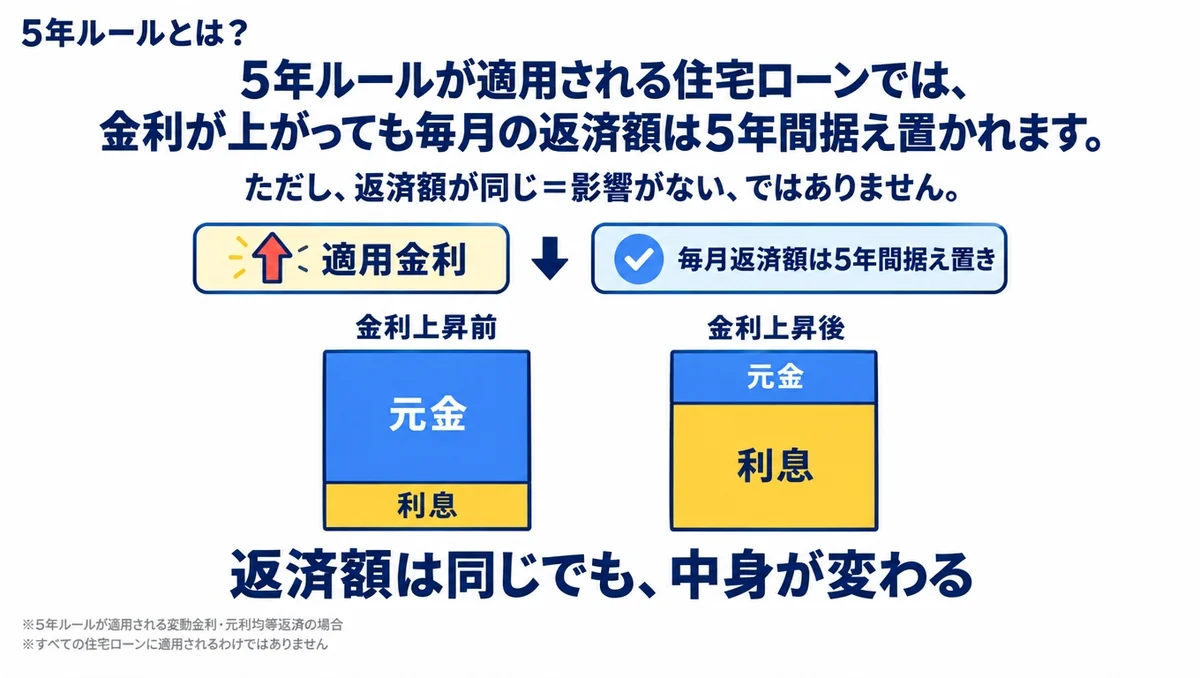
住宅ローン商品には、返済額を5年間は変えない扱いが設けられているものがあります。金利が上がると、返済額の内訳では利息の割合が増え、元金の減り方が緩やかになる場合があります。
125%ルールとは
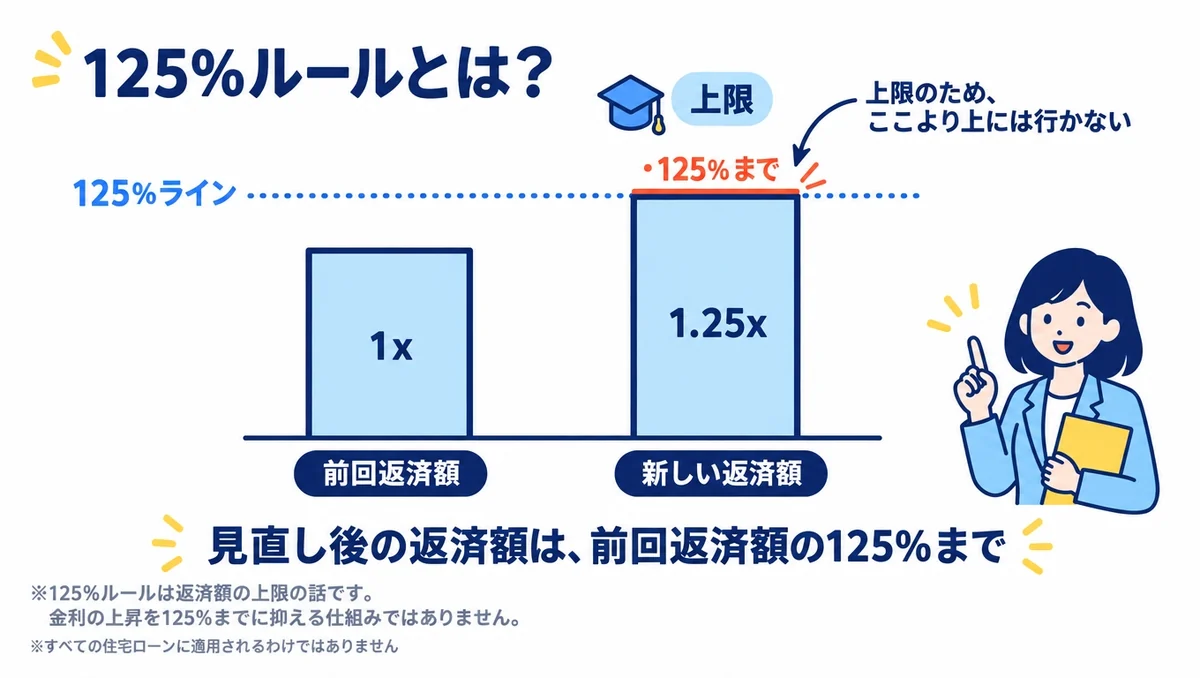
返済額を見直すとき、従来の返済額の125%を上限とする扱いがある商品もあります。ただし、これはすべての変動金利型住宅ローンに共通するルールではありません。また、返済額の上昇を抑える仕組みであって、金利上昇分がなくなるという意味でもありません。
売却とローン返済を同時に考える場合は、毎月返済額だけでなく、現在の残高、売却に必要な費用、売却後の資金計画まで確認しておくと安心です。仕組みそのものは、変動金利はなぜ上がった?住宅ローン金利の背景を解説した記事でも整理しています。
金利上昇で、売れる家・売れない家の差は広がる?
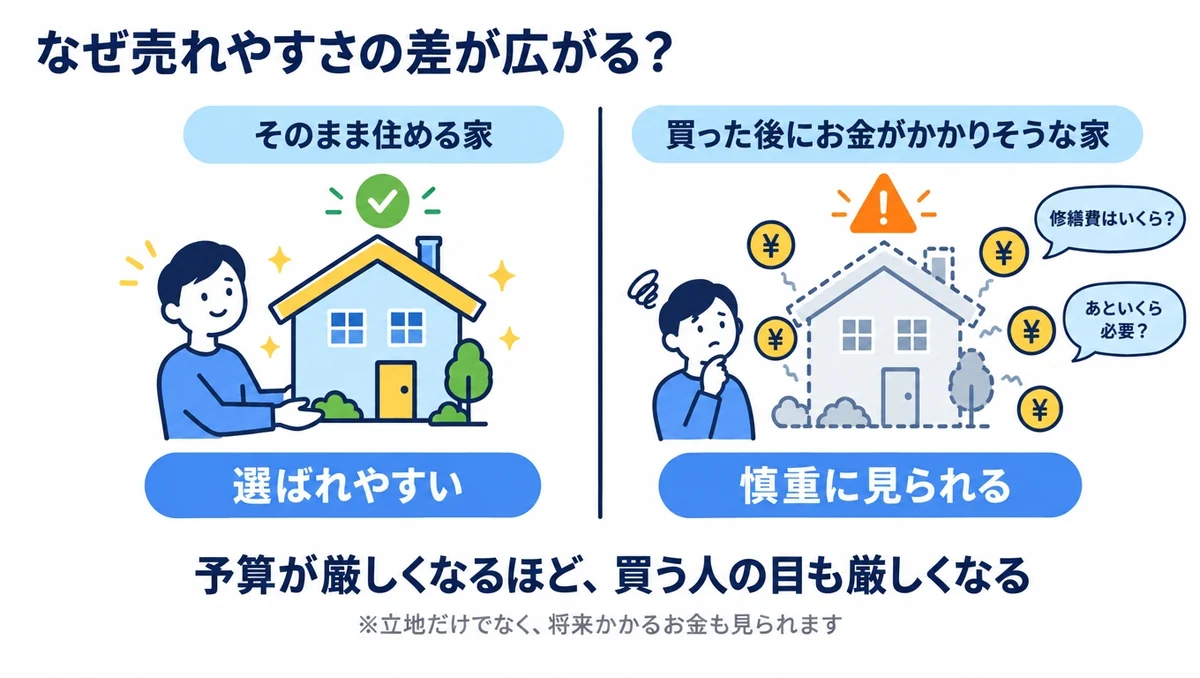
金利が上がる局面では、買主は「買った後にいくらかかるか」をこれまで以上に見ます。中古住宅やマンションでは、建物の状態、修繕履歴、管理費・修繕積立金、今後想定される費用が判断材料になります。
中古住宅・マンションで買主が見ること
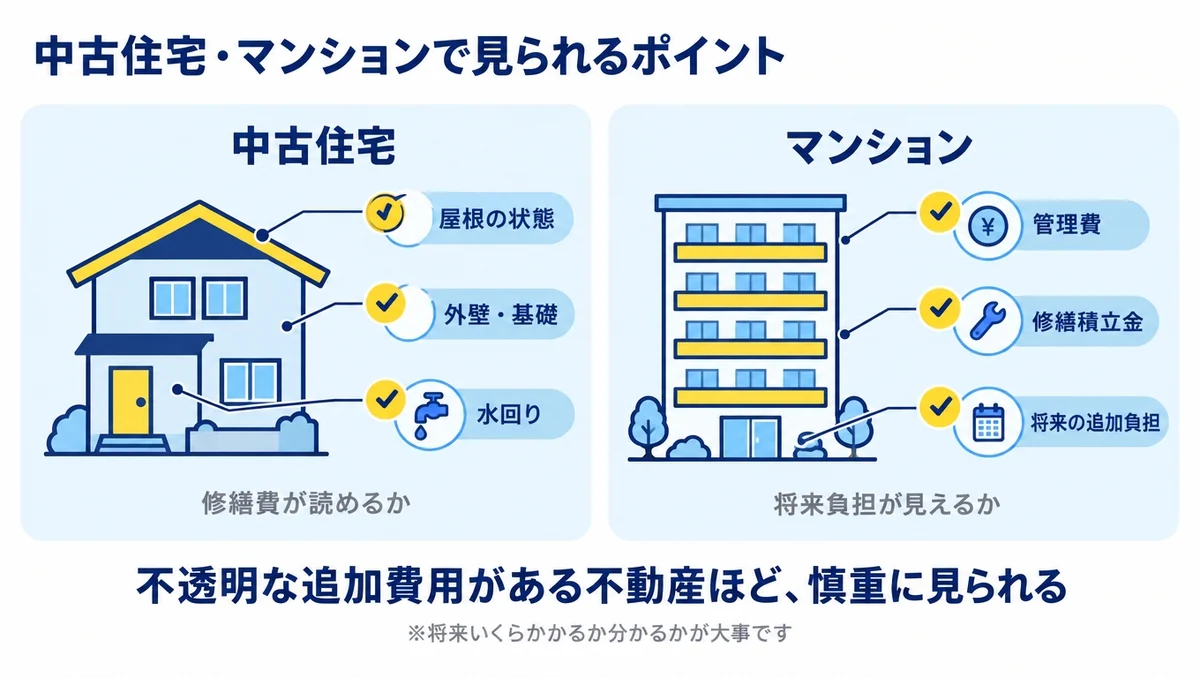
- すぐに大きな修繕が必要になりそうか
- 修繕履歴や管理状況を確認できるか
- 管理費・修繕積立金を含めた毎月の負担はどうか
- 購入後の費用を、事前にどこまで見通せるか
「売れる家」とは、新しい家だけを指すわけではありません。状態や必要な費用を正直に整理し、買主が判断しやすい資料を用意できている家です。
まとめ:売却戦略は、金利予想より売却理由の整理から
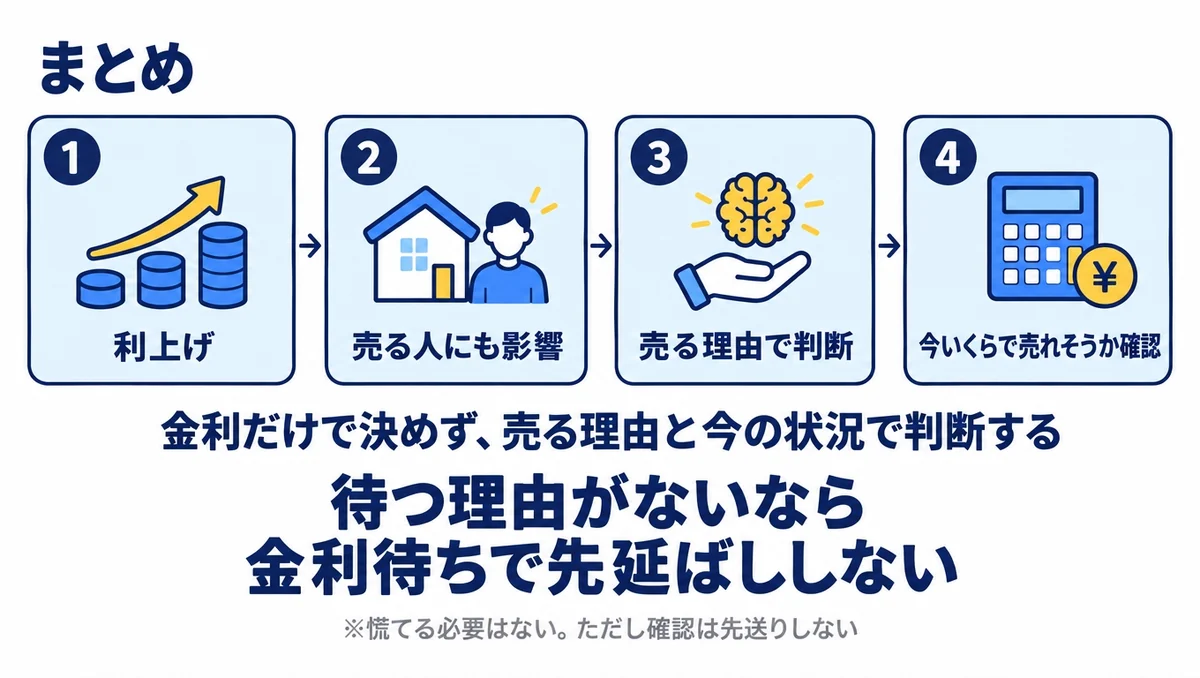
政策金利1.25%への引き上げは、家を売る方にも関係するニュースです。ただ、利上げを理由に急いで売る必要があるとは限りません。
売却を考え始めたら、次の3点から整理してみてください。
- なぜ今、売ろうとしているのか
- その不動産を今後使う予定があるのか
- 待つことに、維持費やリスクを上回る明確な理由があるのか
価格だけでなく、物件の状態、必要になりそうな費用、売却後の資金計画まで一緒に見ていくと、判断がしやすくなります。
よくある質問
- 政策金利が1.25%になったら、家はすぐ売った方がいいですか?
-
いいえ。利上げだけで結論を急ぐ必要はありません。売却理由、今後使う予定、維持費や修繕費、売却後の資金計画を整理して判断することが大切です。
- 金利が上がると、家の価格は必ず下がりますか?
-
必ず同じように下がるわけではありません。金利上昇は下押し要因ですが、立地、建物の状態、管理状況、価格設定などによって影響は異なります。
- 住宅ローンの5年ルールと125%ルールは、誰にでも適用されますか?
-
住宅ローン商品によって異なります。すべての変動金利型住宅ローンに共通する仕組みではないため、ご自身の借入先に確認してください。
- 売却前に、まず何を確認すればよいですか?
-
住宅ローン残高、売却に必要な費用、物件の修繕履歴や管理状況、売却後の住まいと資金計画を確認すると、売却価格や時期を考えやすくなります。
佐藤高樹(稲沢あんしん不動産 代表)
稲沢市を中心に不動産売却を専門に対応/不動産業界29年・査定実績5,000件超
宅地建物取引士・公認 不動産コンサルティングマスター(相続対策専門士)
「まず話を聞きたい」からでも大歓迎。査定・相談は無料です。
無料で相談する
代表紹介を詳しく見る
YouTubeチャンネル
TEL:0587-33-5620(10:00〜18:00/火・水定休)
お客様の声・クチコミ(Google★5.0・15件)