住宅ローンの変動金利、地元3行を比較|十六銀行・大垣共立銀行・岐阜信用金庫
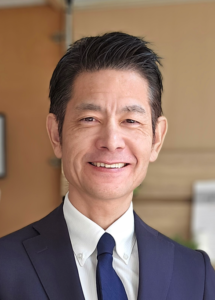
執筆者:佐藤高樹(稲沢あんしん不動産 代表)
宅地建物取引士・公認不動産コンサルティングマスター(相続対策専門士)/業界29年・査定実績5,000件超
代表紹介を詳しく見る|お客様の声(★5.0・15件)
最終更新日:2026年9月
「変動と固定、結局どっちがいいんですか」——住宅ローンの相談で、いちばんよく聞かれる質問です。
稲沢・一宮エリアでよく使われる地元の金融機関3行(十六銀行・大垣共立銀行・岐阜信用金庫)の変動金利を、毎月実際に確認しています。
前回(2026年8月)確認した時点では、3行ともぴったり同じ1.275%でした。
ところが2026年9月、十六銀行だけが1.525%へ上がりました。大垣共立銀行・岐阜信用金庫は1.275%のまま据え置きです。
この記事では、その最新の数字を見ながら、「じゃあ何を比べればいいのか」を一緒に考えていきます。
この記事で分かることは、次の3つです。
- 地元3行(十六銀行・大垣共立銀行・岐阜信用金庫)の最新の変動金利・固定10年金利
- 金利が近くても実際に差がつく「条件」の違い
- 変動金利・固定金利、それぞれ向いている人の特徴
まず結論:見るのは「今の数字」と「条件」の両方
先にお伝えします。地元金融機関の変動金利を比べる時に大事なのは、「今の実際の数字」と、「その金利を受けるための条件」の両方です。
金利は毎月見直されるので、ある月は横並びでも、翌月には差が出ることがあります。
実際、今回がそうでした。
そして横並びだった時期でも、銀行によって「何をすれば受けられるか」の条件はまったく違っていました。
ここを知っているかどうかで、実際に払う金利が変わってきます。
地元3行の変動金利を比べてみた(2026年9月時点)
各行の公式ページ・資料を確認したところ、2026年9月時点の変動の適用金利は、次のとおりでした。
(用語の確認)銀行は「店頭表示金利」という、公表されている基準の金利を持っています。
そこから「引下げ幅」という割合を差し引いた金額が、実際にお客さんが借りるときの金利(適用金利)になります。
たとえば店頭表示金利3.125%から引下げ幅1.850%を引くと1.275%、という計算です。
この引下げ幅は、銀行や借りる人の条件によって変わります。
| 金融機関 | 変動金利(適用金利) | 商品名 |
|---|---|---|
| 十六銀行 | 年1.525%(店頭契約) | マイホームローン |
| 大垣共立銀行 | 年1.275% | 住宅ローン「金利OKプラン」一律OK |
| 岐阜信用金庫 | 年1.275% | マイホームローンF 金利引下げプラン(フラットタイプ) |
※上記は2026年9月1日〜30日の適用期間の数字です。適用金利は毎月見直され、実際に借りる日の金利が適用されます。 また、審査結果によって引下げ幅が変わる場合もあります。
▼ 毎月の最新金利(自動更新)
※各金融機関公式サイト・住宅金融支援機構の公表値をもとに当社が毎月確認しています。個別の審査結果により異なります。
2026年8月は3行とも1.275%で同じでしたが、2026年9月、十六銀行だけが1.525%へ上がりました。大垣共立銀行・岐阜信用金庫は据え置きです。金利は各行が毎月それぞれ見直しているため、月によってこうした差が生まれます。
※十六銀行は、事前審査と契約をWEBで完結させると店頭契約より金利が下がる仕組みがあります。
具体的な引下げ幅は時期によって変わるため、詳しくは次の章で説明します。
実際に効くのは、金利より「条件」のほう
金利が近い水準の時こそ、選ぶ基準は「その金利を受けるために何が必要か」に移ります。
3行とも、条件はそれぞれ違います。
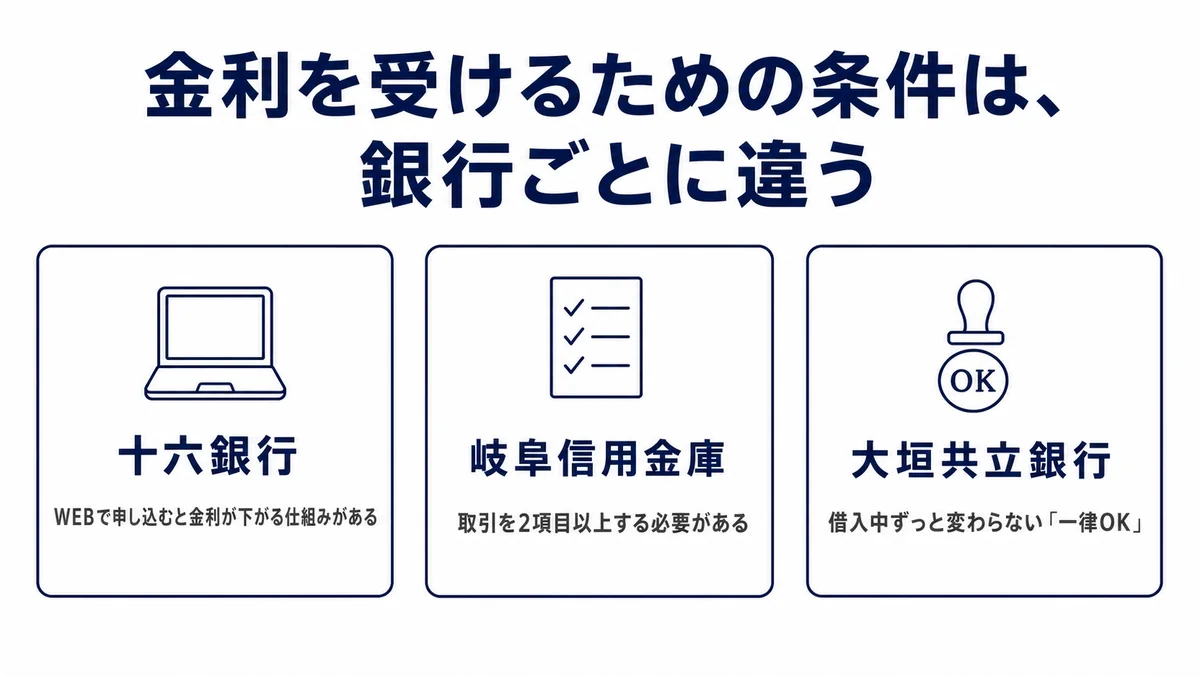
十六銀行——WEBで申し込むと金利が下がる仕組みがある
十六銀行は、事前審査と契約の両方をWEBで行うと、店頭契約より金利が下がる仕組みがあります。
具体的な引下げ幅は時期によって変わるため、正確な数字は十六銀行に直接ご確認ください。
店頭でじっくり相談したいか、手続きをスマホ・パソコンで完結させたいかで、選び方が変わってきます。
岐阜信用金庫——取引を2項目以上する必要がある
岐阜信用金庫でこの金利を受けるには、「ぎふしんアプリバンキングの口座登録」に加えて、次のうち2項目以上の取引が条件になります。
- カードローン
- 中部しんきんカード
- 給与振込
- 五大公共料金・携帯電話の口座振替(2項目以上、またはクレジットカードでの口座振替)
つまり、口座を作るだけでなく、普段の暮らしの決済をどれだけ岐阜信用金庫に集められるかが、金利に直結する仕組みです。
大垣共立銀行——借入期間中ずっと変わらない「一律OK」
大垣共立銀行の「金利OKプラン」は、その名のとおり借入期間中ずっと引下げ幅が変わらない「一律OK」というパターンで、店頭表示金利3.125%から一律▲1.850%の引下げが適用されます(公式ページで確認できた範囲では、この一律OKタイプの案内が中心でした)。
これは、これだけ見ると難しく感じるかもしれません。
ですが要は、「金利だけ見て決めると、後から条件で損をすることがある」という話です。
事前審査の段階で、担当者に「この金利を受けるには何が必要か」を必ず確認することをおすすめします。
ちなみに、購入を考えている物件がマンションの場合、もう1つ知っておいてほしい話があります。
岐阜信用金庫では、購入するマンションが「マンション管理適正評価制度」という制度で★3以上の評価を受けている場合、先ほどの「取引を2つ以上」という条件が、1つ以上でよいことになります。
マンション管理適正評価制度とは、マンション管理業協会という団体が、管理組合の運営状況や修繕の計画・実施状況などを審査して、無星から★5つまでの6段階で評価する制度です。
そのマンションの「管理がちゃんとされているか」を、外から見える形にした仕組みだと思ってください。
この評価が高いマンションほど、将来の資産価値が落ちにくいと言われており、住宅ローンの条件にも影響してくる、というのが今回分かったことです。
とはいえ、この評価を受けているマンションはまだ多くありません。
評価が無いマンションを検討している場合でも、次のようなもので管理の実態はある程度分かります。
- 重要事項調査報告書:不動産会社が売主・管理会社から取り寄せる書類で、修繕積立金の残高や滞納状況、過去の大規模修繕の実施履歴などがまとまっています
- 総会議事録:管理組合の総会でどんな議論がされているか(修繕の先送りが続いていないか等)が分かります
- 修繕積立金の水準:同じような規模のマンションと比べて極端に安い場合、将来の値上げや一時金の徴収が必要になる可能性があります。稲沢市内のマンションであれば、稲沢市の中古マンション管理費・修繕積立金ランキングで他の物件と比べてみることもできます
私自身、マンション管理士として実際に管理組合の顧問(2棟156戸)を務めており、こうした書類の読み方や、管理状態の見極め方についてもご相談いただけます。
参考:固定金利の水準(比較は難しい)
固定金利についても、各行の公式ページで確認できた「10年固定」(借りてから10年間だけ金利が変わらないタイプ)の参考値を載せておきます。
ただし、各行でコース設計がまったく違うため、この数字だけを並べて「一番安いのはどれ」という単純比較はできません。
- 十六銀行:3.55%(Aコース・店頭契約)/3.45%(Bコース・店頭契約)——コースによって条件が異なります
- 大垣共立銀行:4.350%
- 岐阜信用金庫:3.900%(フラットタイプ)——こちらもコース名がついた商品です
「一番安いのはどれ?」という見方はできない数字だとご理解のうえ、あくまで目安としてご覧ください。
正確な条件は各行に直接ご確認ください。
直近の動き:2025年5月からの推移と、2026年9月の変化
前回この記事を書いた2025年5月ごろは、変動金利が年1.0%前後でした。
日銀の利上げを受けて変動・固定とも上がっており、とくに固定金利の上がり方が大きく、大垣共立銀行の固定10年は2%台から4%台へとほぼ2倍になっています。
直近では、2026年8月は3行とも変動金利1.275%で同じでしたが、2026年9月、十六銀行だけが1.525%へ上がりました。
固定10年も3行とも0.05〜0.15ポイントほど上がっています。
日銀の利上げの経緯はこちらの記事で解説しています。
そもそも変動金利と固定金利、何が違うのか
かんたんに言うと、こういう違いです。
- 変動金利:金利が半年ごとに見直される。今は低いが、将来上がる可能性がある
- 固定金利:借りている間(または一定期間)、金利がずっと変わらない。今は高いが、将来上がっても安心

「金利が低い」ことだけを見ると変動が魅力的に見えますが、固定金利には「将来の見通しが立てやすい」という別の価値があります。
どちらが得かではなく、どちらの安心の形が自分に合うか、という選び方をおすすめしています。
変動金利には「歯止め」がある
変動金利と聞くと、「金利が上がったら返済額が急に跳ね上がるのでは」と不安に思う方が多いです。
ただ、多くの金融機関の変動金利には、次の2つのルールが設けられています。
- 5年ルール:金利が見直されても、月々の返済額は5年間変わらない(内訳=元金と利息の割合だけが変わる)
- 1.25倍ルール:5年後に返済額が見直される時も、それまでの1.25倍を超える額にはならない

この2つのおかげで、金利が上がってもすぐに家計が破綻するようなことは起きにくい仕組みになっています。
ただし、利息の支払いが増えた分、元金がなかなか減らないという別の注意点もあります。
実際に金利が上がったらどのくらい返済額が変わるのかは、こちらの記事でシミュレーションしていますので、あわせてご覧ください。
3,000万円を35年で借りたら、月々いくら違うのか
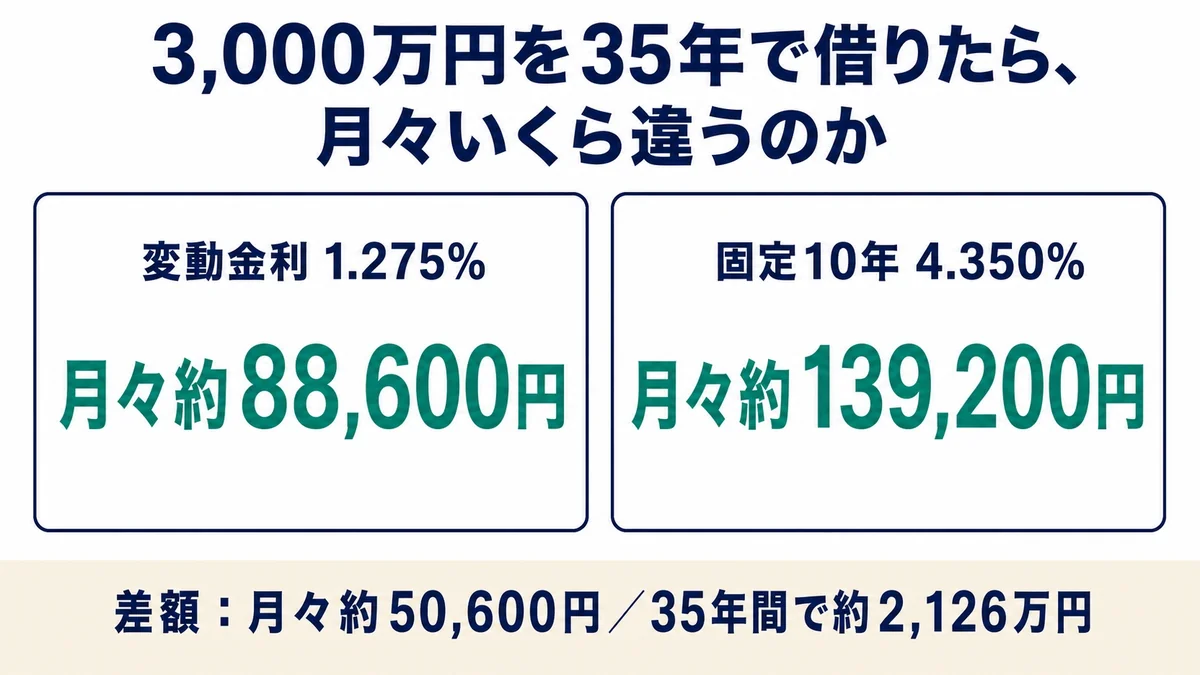
大垣共立銀行・岐阜信用金庫の変動金利(1.275%)と、大垣共立銀行の固定10年(4.350%)で、実際にいくら違うのか試算してみます。
前提は、借入額3,000万円・返済期間35年・元利均等返済(毎月の返済額が一定になる、いちばん一般的な返済方法)・ボーナス返済なしです。
固定金利は大垣共立銀行の数字に限った参考値である点にご注意ください。
- 変動金利(1.275%):月々約88,600円、総返済額 約3,721万円
- 固定金利10年(4.350%):月々約139,200円、総返済額 約5,847万円
- 差額:月々約50,600円、35年間で約2,126万円
なお、今回1.525%へ上がった十六銀行の変動金利で同じ試算をすると、月々約92,200円、総返済額は約3,873万円です。
※固定10年は、11年目以降の金利が今と同じとは限らないため、あくまで「35年間ずっとこの金利だった場合」の単純計算です。
実際の金額は、審査結果や諸費用(保証料・事務手数料等)によって変わります。
正確な金額は、借入予定の金融機関のシミュレーターでご確認ください。
数字だけ見ると差が大きく感じますが、固定金利は「この金額でずっと計画が立てられる」という安心を買っている、とも言えます。
あなたはどちらに向いている?
これまでの相談を通じて、次のような傾向があると感じています。
変動金利が向いている人
- 家計に月1〜2万円の余裕がある
- 金利が上がったら繰上返済などで対応できる
- 借入額が年収に対して大きすぎない
固定金利が向いている人
- 教育費など、将来の支出がある程度決まっている
- 「金利が上がるかも」という不安をずっと抱えたくない
- 返済額が変わることが精神的な負担になる

どちらのタイプにも当てはまらない、という方も多いです。その場合は、次の「私自身の失敗談」も参考にしてください。
私が2005年、住宅ローンで失敗した話
私自身、2005年(平成17年)に自宅を買った時、住宅ローンで失敗しています。
当時は「これから金利は上がる」という話がありました。私はその情報を信じて、短期の3年固定と全期間固定を組み合わせたミックスローンを選びました。
当時まだ30代で、不動産の売買仲介の営業として、銀行の人よりも自分のほうがローンに詳しいと過信していたのです。
結果はどうだったかというと、金利は予想に反して上がりませんでした。 無駄なコストが発生しました。
途中でイオン銀行へ借り換えもしましたが、その諸経費でさらに100万円ほど余分にかかっています。
未来の金利がどうなるかは、専門家でも正確には読めません。
この経験から、私は「今の数字」を基準に判断することにしています。
今の返済額に無理がないか、金利が上がった時に耐えられる余力があるか——予測ではなく、今わかっている事実で決める、という考え方です。
これからの金利はどうなるのか
日銀は物価の状況を見ながら政策金利を段階的に引き上げており、今後さらに金利が上がる可能性はゼロではありません(利上げの経緯)。
ただ、急激に跳ね上がる可能性は高くないという見方が一般的です。
普段から金利のニュースにアンテナを張っておくくらいの構えで十分だと思います。

稲沢・一宮エリアでご相談を受けていて感じること
私は宅建士として、稲沢・一宮エリアの不動産の売買に携わっています。
住宅ローンの相談を受ける時、金利の数字だけでなく、「その方が将来どんな暮らしを考えているか」もあわせて伺うようにしています。

たとえば、将来的に住み替えや売却の可能性がある方には、固定金利の縛りが逆に負担になることもあります。
反対に、長く住み続ける前提の方には、固定金利の安心感が合っていることも多いです。
金利の比較だけでなく、その先の暮らし方まで含めて一緒に考えるのが、私の役割だと思っています。
実際のご相談では、「物件価格は決まったけど、その先にかかるお金がまだ見えない」という方も多く、諸費用まで含めた資金計画をどう立てたかを一緒に整理することもあります。
また、「もう少し考えてから」と時間をかけすぎて他の方に先を越されてしまうケースも実際にあり、金利の数字と同じくらい、決断のタイミングもご相談いただくことが多いテーマです。
まとめ:結局どっちを選べばいいのか
変動金利と固定金利、どちらが正解ということはありません。
地元の金融機関の金利は、各行が毎月それぞれ見直しています。今回のように1行だけ変わることもあれば、複数行が同時に動くこともあります。だからこそ、その都度の実際の数字を確認することが大切です。
今の金利水準と、その金利を受けるための条件を知った上で、自分の家計と性格に合う方を選ぶ、これに尽きます。
- 今の実際の金利と、適用条件をあわせて確認する(この記事を参考にしてください)
- 5年ルール・1.25倍ルールなど、変動金利の仕組みを理解する
- 金利が上がった場合の返済額を試算してみる
- 迷ったら、専門家に相談する
住宅ローンの選び方や物件選びに不安がある方は、購入のご相談から、稲沢あんしん不動産までお気軽にお問い合わせください。
よくある質問(FAQ)
- 地元金融機関の変動金利は、いつも同じなのですか?
いいえ、同じとは限りません。
地元の金融機関は、それぞれ独自に金利を設定しています。2026年8月は3行とも1.275%でしたが、2026年9月は十六銀行だけ1.525%へ上がりました。
実際に借りる時期の最新の数字を、必ず確認することをおすすめします。
- 変動金利から固定金利への切り替えはできますか?
金融機関によっては可能です。
ただし、切り替え時点の金利が適用されるため、必ずしも有利になるとは限りません。
詳しくは借入先の金融機関にご確認ください。
- この記事の金利は今すぐ借りる場合の金利ですか?
いいえ。
適用金利は金融機関ごとに毎月見直されます。
実際に借りる時期の金利が適用されますので、最新の数字は各金融機関に直接ご確認ください。
- 変動金利と固定金利、両方を組み合わせることはできますか?
金融機関によっては、借入額の一部を変動、一部を固定にする「ミックスローン」を扱っています。
取扱いの有無や条件は金融機関ごとに異なります。
- 住宅ローンの相談は不動産会社でもできますか?
-
はい。当社では、物件探しや売却のご相談とあわせて、住宅ローンの考え方についてもご相談を承っています。
※実際の融資条件・審査基準は、必ず各金融機関に直接ご確認ください。
この記事の内容は一般的な考え方の目安です。

ここまでの内容以外にも、不動産売却・相続・空き家について動画で解説しています。