相続した実家、買ったときの契約書が無い|取得費と税金はどうなる?

執筆者:佐藤高樹(稲沢あんしん不動産 代表)
宅地建物取引士・公認不動産コンサルティングマスター(相続対策専門士)/業界29年・査定実績5,000件超
代表紹介を詳しく見る|お客様の声(★5.0・15件)
親から相続した実家を売ろうとして、こんなところで止まっていませんか。
「親が買ったときの売買契約書が、家じゅう探しても出てこない」
昭和に建てた古い実家だと、契約書が残っていないほうがむしろ普通です。
ただ、この1枚があるかないかで、最後に納める税金が数百万円変わってくることがあります。
とはいえ、契約書が見つからない=もう打つ手なし、ではありません。 代わりになる書類がいくつもあります。
こんにちは。稲沢あんしん不動産の佐藤です。
相続したお家の売却で「購入当時の契約書が見つからない」というのは、よくいただくご相談です。
現場で何度も見てきました。
今回は、この3つを順番にお話しします。
- 契約書が無いと、税金がどう変わるのか
- 契約書の代わりに、何を探せばいいのか
- 相続だからこそ知っておきたい、税金の手当て
この記事の内容は動画でも解説しています(約8分)
ここまでの内容以外にも、不動産売却・相続・空き家について動画で解説しています。
契約書が無いと、税金はどう変わるのか
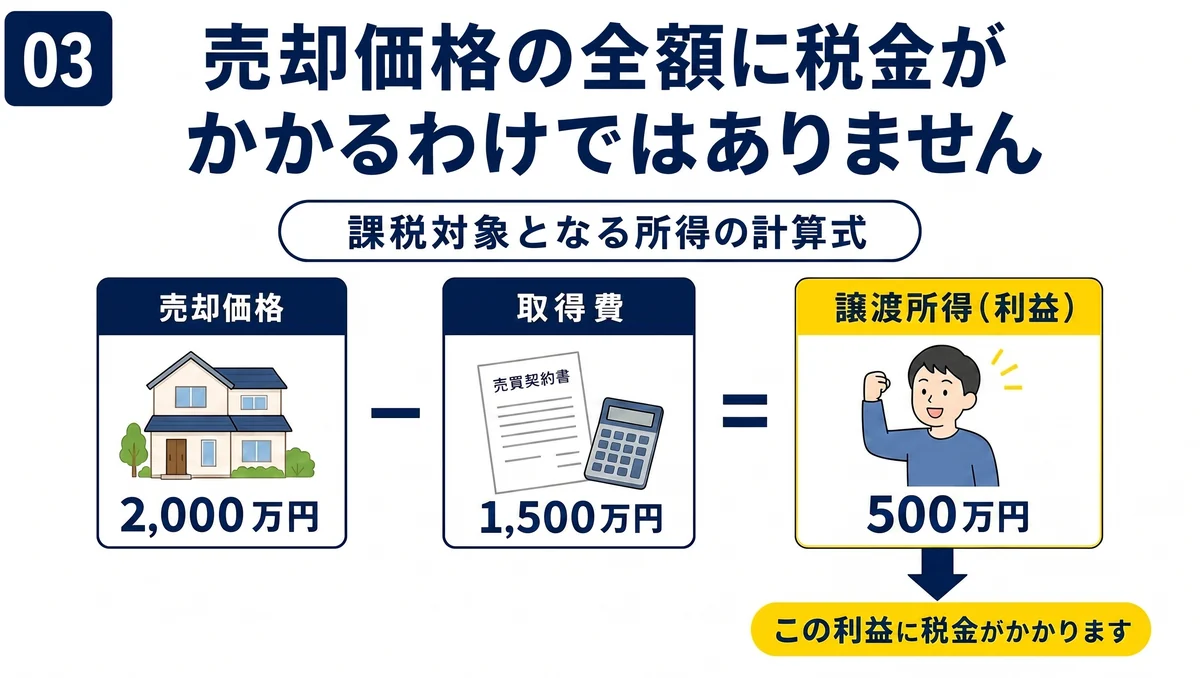
まず、なぜ書類のあるなしで税金が変わるのか。仕組みのところからお話しします。
売れた金額の全部に税金がかかるわけではありません
家や土地を売って税金がかかるのは、売れた金額そのものではなく、そこから出た利益の部分だけです。
計算の形はこうなっています。
売れた金額 −(買ったときの金額 + 売るときにかかった費用)= 利益
この「買ったときの金額」を、税金の世界では取得費と呼びます。「売るときにかかった費用」は譲渡費用といって、仲介手数料や測量費、契約書の印紙代などが入ります。
この利益の部分にだけ税金がかかる、というのが基本の形です(国税庁タックスアンサー No.3202 譲渡所得の計算のしかた(分離課税))。
契約書があるとき|2,000万円で売って、税金はおよそ100万円
数字で見たほうが早いので、ひとつ例を出します。
昔1,500万円で買った実家を相続して、今回2,000万円で売れたとします。
このときの利益は、2,000万円から1,500万円を引いた500万円です。
相続した実家は、親御さんが買ったときから数えるので、多くの場合は「長期」という扱いになります。長期の税率は20.315%です(所得税15%・住民税5%に、復興特別所得税が上乗せされた合計。国税庁タックスアンサー No.3208 長期譲渡所得の税額の計算)。
500万円の利益なら、税金はおよそ100万円という計算になります。
契約書がないとき|取得費は売れた金額の5%だけになります
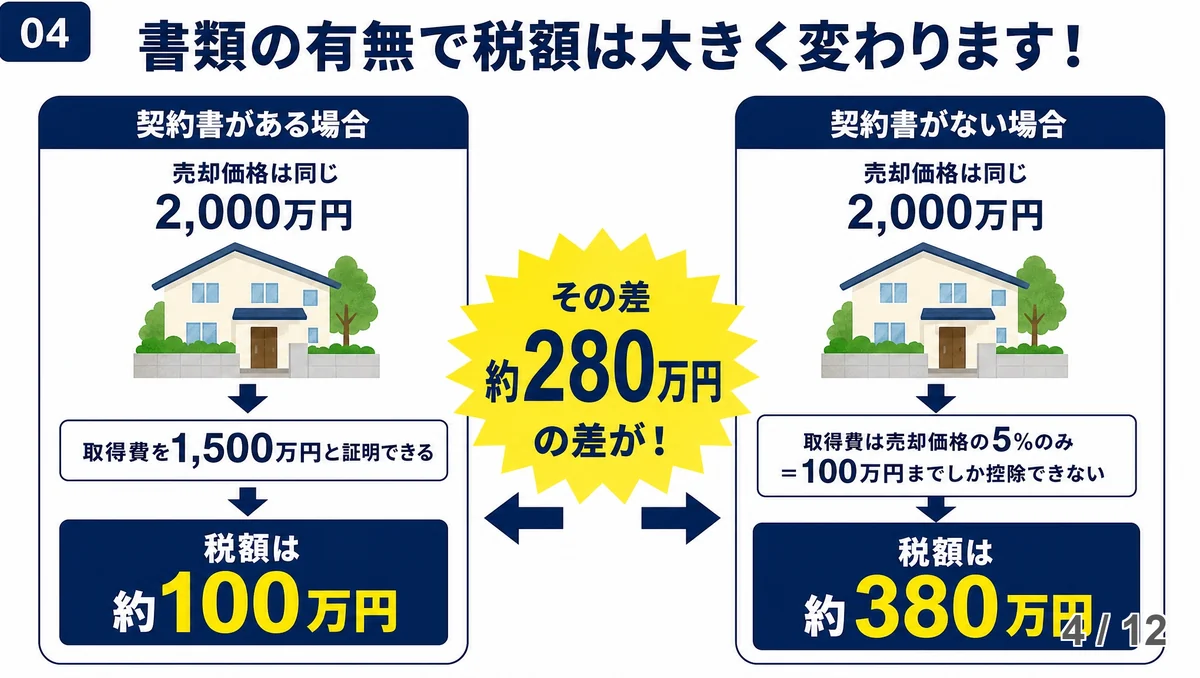
では、契約書が見つからず、いくらで買ったのか分からない場合はどうなるか。
このときは「概算取得費」といって、売れた金額の5%を取得費として計算する方法があります(国税庁タックスアンサー No.3258 取得費が分からないとき)。
たった5%です。
同じ2,000万円で売れた家なら、取得費として引けるのは100万円だけ。
すると残りの1,900万円がまるごと利益とみなされて、そこに税金がかかります。
1,900万円の利益なら、税金はおよそ380万円になります。
なお、実際に買った金額が分かっている場合でも、それが売れた金額の5%を下回るときは、5%のほうを取得費として使えます。
ただし5%で計算するときは、相続のときにご自身が払った登記費用などを取得費に足すことはできません(国税庁タックスアンサー No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期)。
その差は約280万円。同じ家を同じ値段で売っても変わります
並べてみます。
- 契約書あり(取得費1,500万円)… 税金はおよそ100万円
- 契約書なし(概算取得費100万円)… 税金はおよそ380万円
同じ家を、同じ値段で売っても、書類があるかないかだけで280万円ほど違ってきます。 これが「数百万円変わる」の正体です。
ここでお出しした金額は、あくまで仕組みを分かっていただくための目安です。
仲介手数料などの譲渡費用は入れていませんし、実際の税額はお家ごと・売り方ごとに変わります。
売ったあと手元にいくら残るのかという全体像は、稲沢市の土地売却のリアルな手取り|内訳と落とし穴にまとめてありますので、あわせてご覧ください。
契約書の代わりに探す5つの書類
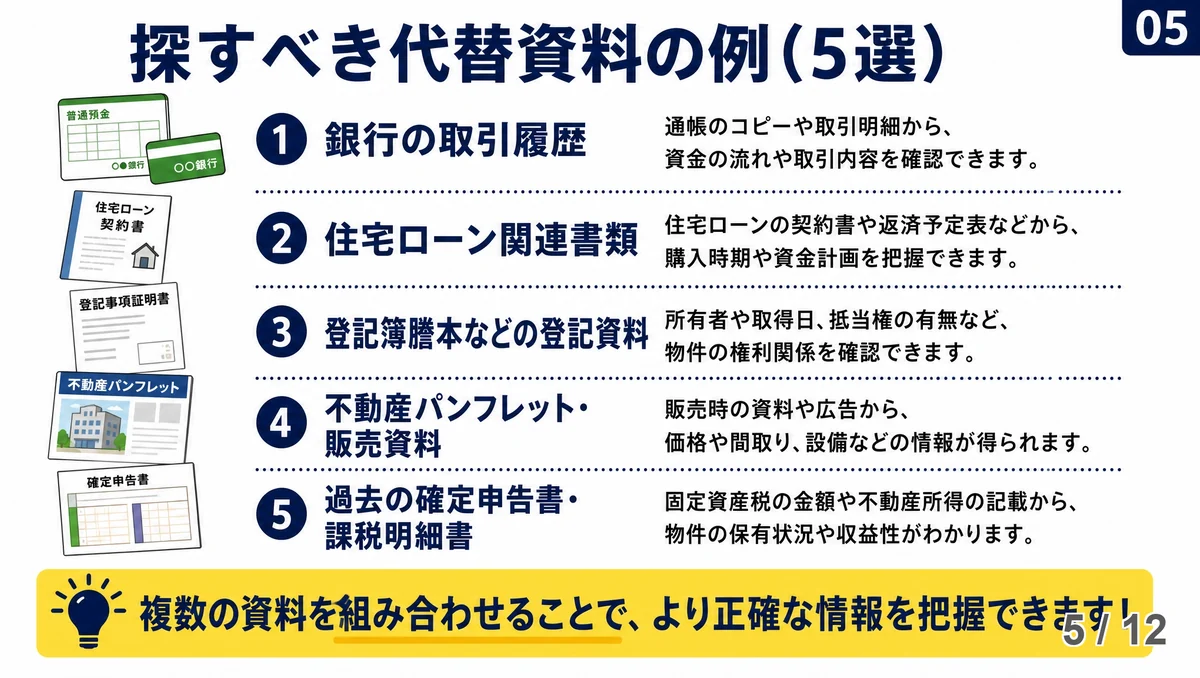
では、契約書が出てこないとき、代わりに何を探せばいいのか。
ここで大事なのは、「これくらいで買ったはずだ」と説明できる材料を、どれだけ集められるかです。最終的にどう扱われるかは税務署の判断になりますが、何も無いまま5%で計算するのと、材料を持って相談するのとでは、話がまったく違ってきます。
探してみていただきたいのは、次の5つです。
①通帳・銀行の取引履歴
買ったときに、まとまったお金を払ったり振り込んだりしている記録です。
家の中に残っている古い通帳のほか、銀行に取引履歴が残っていることもあります。
②住宅ローンの書類
当時の返済予定表や、借入のときの契約書です。
これがあれば、いくら借りて買ったのかが見えてきます。
③登記簿(抵当権の金額)
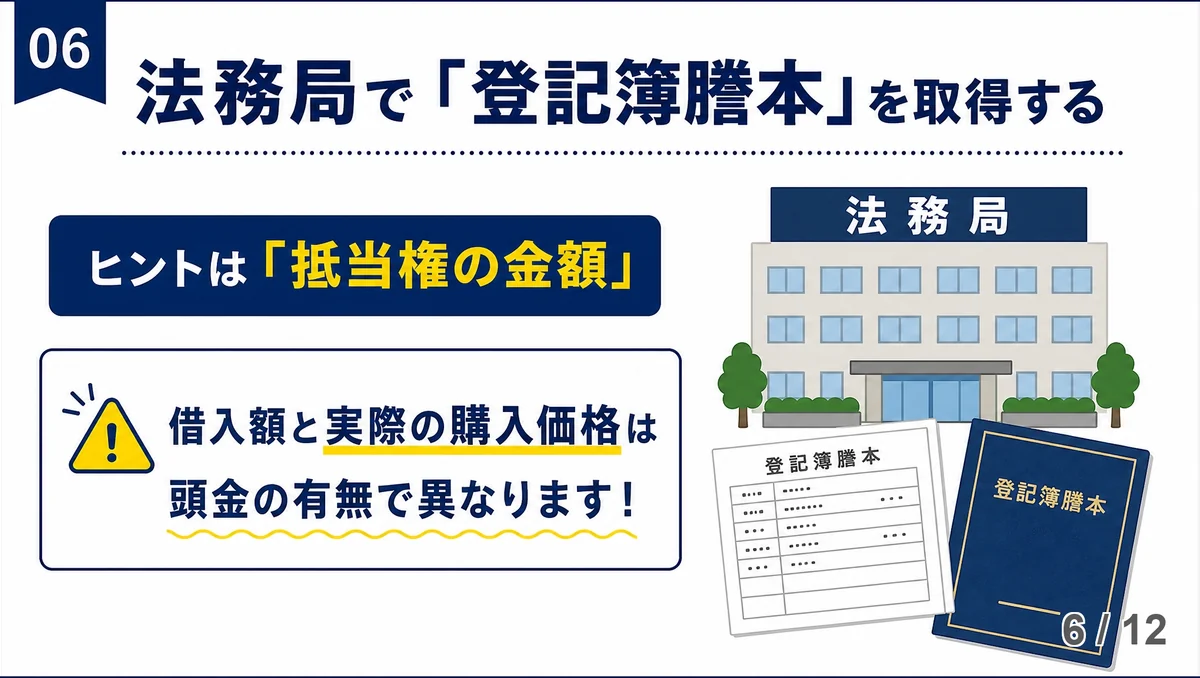
登記簿は法務局に行けば誰でも取れます。オンラインでも請求できます。
ここに買った値段そのものは載っていません。ただ、住宅ローンを組んだときには「抵当権」という担保がつけられていて、そのとき家にいくらの担保をつけたのかという金額が残っています。
ここが手がかりになります。
ただし、これは借りた金額です。
頭金を入れていれば、実際に買った値段はもっと高いことになります。
ズバリの金額ではなく、「このくらいで買ったんだな」と当たりをつけるための材料だと思ってください。
登記簿の取り方や、相続した実家の名義変更そのものの流れは、相続した不動産の名義変更は何から始める?費用と流れを全解説にまとめてあります。
④新築で買ったときの分譲パンフレット・価格表
新築で買ったお家なら、当時のパンフレットや価格表が残っていることがあります。
「こんな古いもの」と思うようなものが、意外と大事にしまわれているものです。
⑤昔の確定申告の控え
住宅ローン控除を受けていた時期があれば、確定申告の控えに買った金額が書いてあることがあります。
親御さんの書類をまとめた箱や、仏壇の引き出しから出てくることもあります。
1つで決め手にならなくても、合わせれば材料になります
これらは、どれか1つで金額が確定するというものではありません。
通帳の入出金と、ローンの返済予定表と、登記簿の抵当権。この3つが同じ時期の同じくらいの金額を指していれば、それは十分に「材料」になります。
いきなり5%であきらめてしまう前に、少し家の中を探してみてください。
相続だからこそ知っておきたい税金の手当て
ここからは、相続した実家ならではの話を3つ付け加えます。
取得費は「親が買ったときの金額」を引き継ぎます
まず、いちばん勘違いされやすいところです。
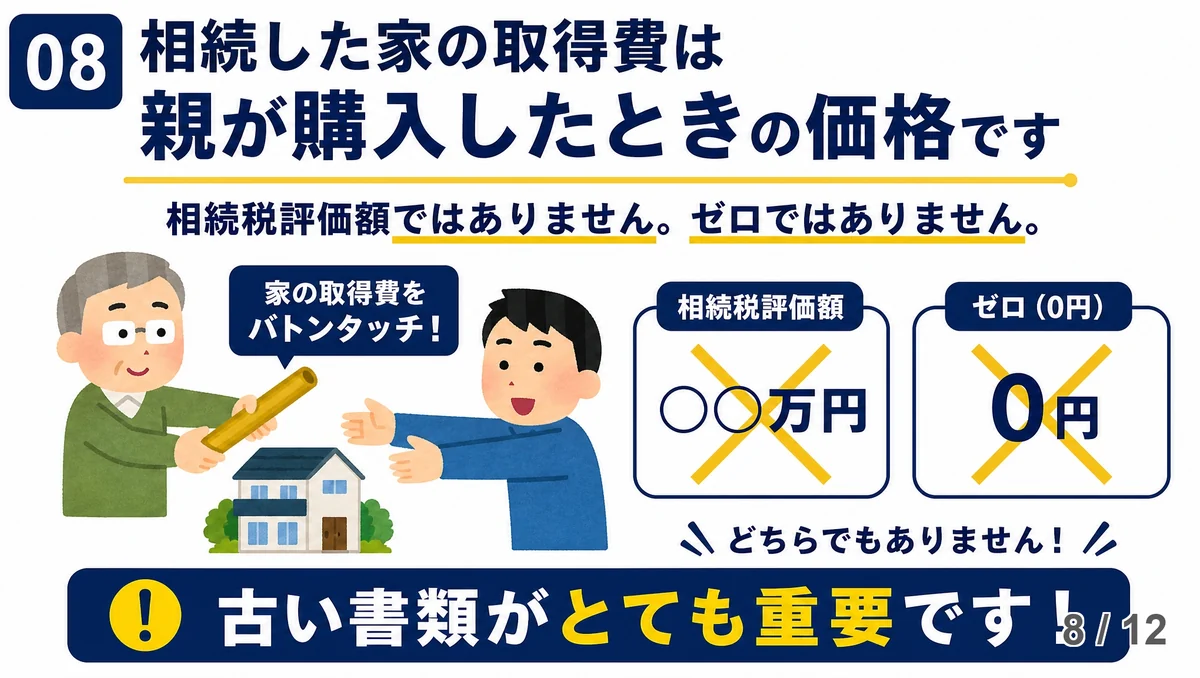
相続した実家の取得費は、ご自身が相続したときの評価額ではありません。ゼロでもありません。 親御さんがその昔に買った金額を、そのまま引き継ぎます。
「相続でもらった家だから、買った値段なんてゼロだろう」「相続税を計算したときの評価額が買った値段になるのでは」と思っておられる方が、実際に多くいらっしゃいます。
そうではないんです。あくまで親御さんが買ったときの金額です。
買った時期も一緒に引き継ぎます。だから親御さんが何十年も前に買っていれば、売る側は税率の低い「長期」で計算できることが多くなります(国税庁タックスアンサー No.3270)。
だからこそ、さきほど探した古い書類が効いてくるわけです。
相続税を納めた方は「取得費加算の特例」が使えます
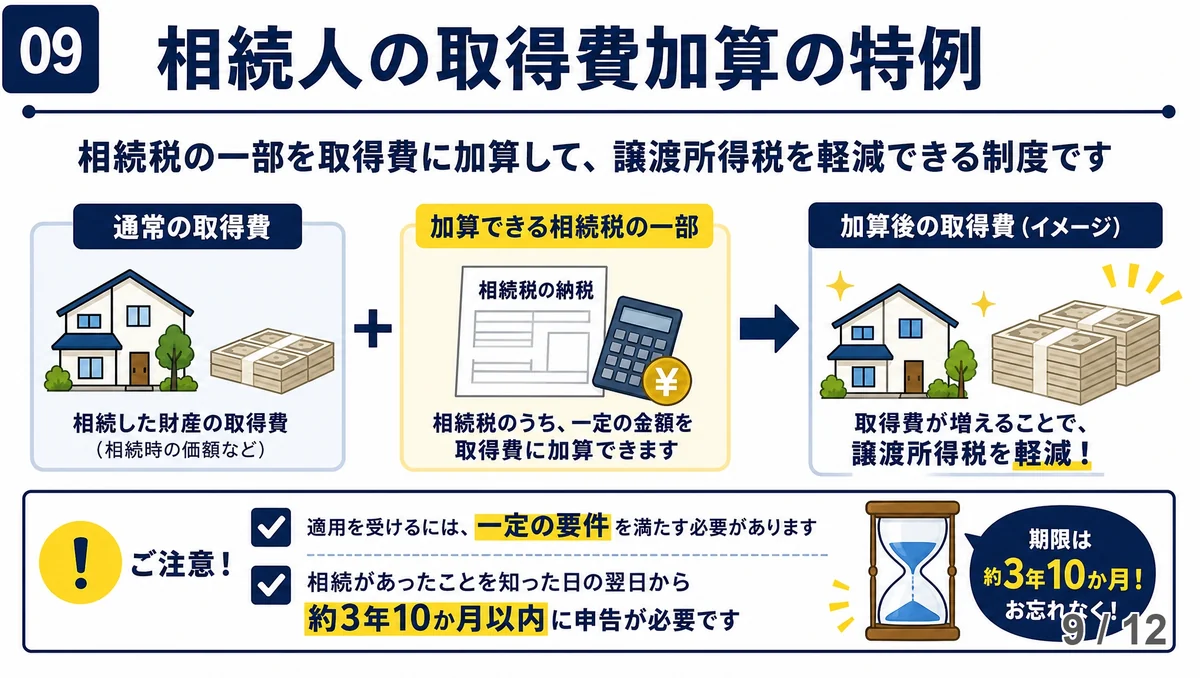
相続税を納めた方には、納めた相続税の一部を取得費に足してよいという仕組みがあります。取得費が増えれば、その分だけ利益が減って、税金も下がります。
これには期限があります。相続が始まった日の翌日から、相続税の申告期限の翌日以後3年を経過する日までに売っていること、という条件です(国税庁タックスアンサー No.3267 相続財産を譲渡した場合の取得費の特例)。ざっくり言うと、亡くなってから3年10か月ほどが目安になります。
使うには確定申告が必要です。
ただし、これは相続税を納めた方のお話です。相続税がかからなかったお家には、そもそもこの特例は関係がありません。
50坪ほどの土地に30坪ほどの建物という、実家1件だけの相続であれば、相続税がかかっていないケースのほうが多いです。
条件が合えば、相続空き家の3,000万円特別控除も
もうひとつ、相続した空き家を売るときには「相続空き家の3,000万円特別控除」という制度があります。
条件を満たせば税金が大きく減り、ゼロになることもあります。
ただし条件が細かく、いくつも設けられています。対象になるかどうかのチェックは、相続空き家の3000万円控除|対象外にならない7条件チェックに7つの条件としてまとめてありますので、そちらをご覧ください。
なお、親御さんがご存命のうちにご自身で売る場合は、これとは別の「居住用財産の3,000万円特別控除」という制度のほうを見ることになります。こちらは親本人が家を売る税金と3000万円控除|居住用財産の特例にまとめてあります。
こうした特例は、どれが使えて、どう組み合わせるのがいいのか、お家ごとに変わってきます。
契約書が見つからないときの進め方
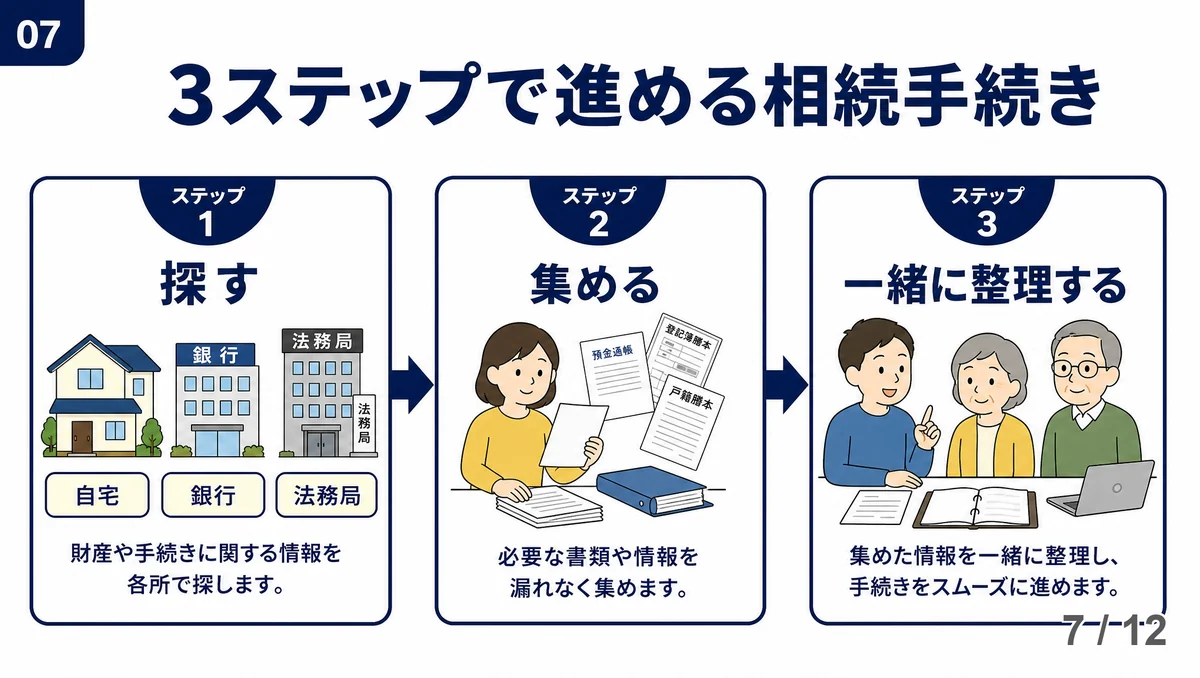
やることを3つの順番に整理しておきます。
- 探す … 家の中の通帳・ローンの書類・パンフレット・確定申告の控え。それと法務局で登記簿
- 集める … 見つかったものをひとまとめにする。1つで決まらなくてよい
- 確認する … 集めた材料を持って、税務署や税理士さんに相談する
大事なのは、5%で計算すると決めてしまう前に、この3つを通しておくことです。
売却そのものの流れとあわせて確認したい方は、相続した空き家を売る流れ|売る前から税金まで13の不安を整理もどうぞ。
よくある質問

- Q. 親がいつ、いくらで買ったのかも分かりません。何から手をつければいいですか?
まず法務局で登記簿(登記事項証明書)を取ってみてください。
所有権が親御さんに移った日付が載っているので、いつ買ったのかの当たりがつきます。
抵当権が設定されていれば、当時いくら借りたのかも見えます。
そこから当時の通帳やローンの書類を探す、という順番が現実的です。
- Q. 通帳やローンの書類が出てきました。これで契約書の代わりになりますか?
代わりとして認められるかどうかの最終的な判断は税務署がします。
ただ、複数の資料が同じ時期の同じくらいの金額を示していれば、説明の材料としては十分に成り立ちます。
集めた資料を持って、税務署か税理士さんにご相談ください。
- Q. 相続した実家を売るのに、契約書が無いと売却そのものができないのでしょうか?
いいえ。
買ったときの契約書は、売る手続きそのものに必要な書類ではありません。
売却は問題なく進められます。
契約書が関わってくるのは、売ったあとの税金の計算のところです。
- Q. まだ売ると決めていません。この段階でも相談していいですか?
はい、その段階からで大丈夫です。
むしろ書類が家に残っているうちに一度整理しておいたほうが、いざ売ると決めたときに慌てずに済みます。
空き家を片づける前に、書類だけは先に確保しておいてください。
なお、税金の具体的な計算や特例が使えるかどうかの判断は、税理士さんや所轄の税務署にご確認ください。
当社は不動産の売却の側からお手伝いします。
まとめ
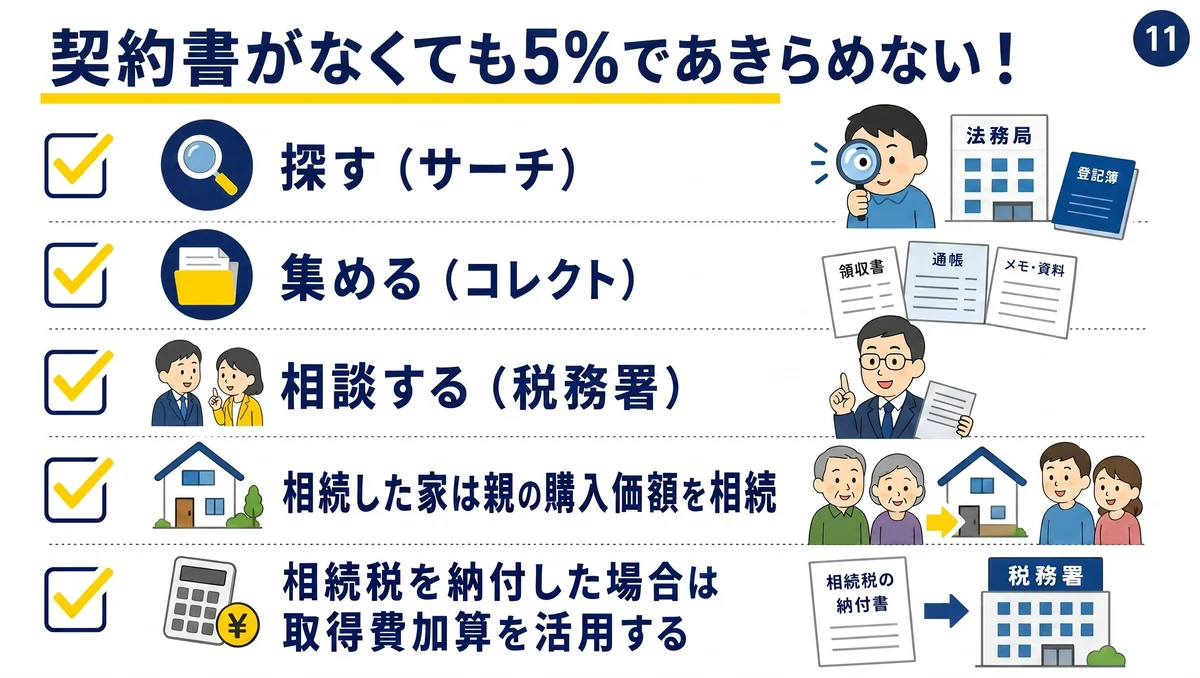
今回お話ししたのは、この3つです。
- 契約書が無いと、取得費は売れた金額の5%だけになり、税金が大きく増えることがある
- 契約書の代わりに探せる書類が5つある(通帳・住宅ローン・登記簿・分譲パンフレット・確定申告の控え)
- 相続した実家は、親御さんが買ったときの金額を引き継ぐ。相続税を納めていれば、その一部を取得費に足せる特例もある
契約書が無いこと自体は、ちっとも珍しいことではありません。 ただ、無いからと諦めてしまうと、数百万円を余分に納めることになりかねません。
まずは探す。
次に集める。
そして税務署や税理士さんに確認する。
この順番で進めてみてください。
稲沢市・一宮市・清須市・あま市・北名古屋市・岩倉市・江南市・愛西市・津島市で、相続した実家をどうするか迷っておられるなら、書類が見つからない段階からでもご相談いただけます。
売ると決まっていない段階でも大丈夫です。

お急ぎの方はお電話で: 0587-33-5620 (10:00〜18:00/火・水定休)
